Bitget 風險管理:抵押品、曝險與執行限制
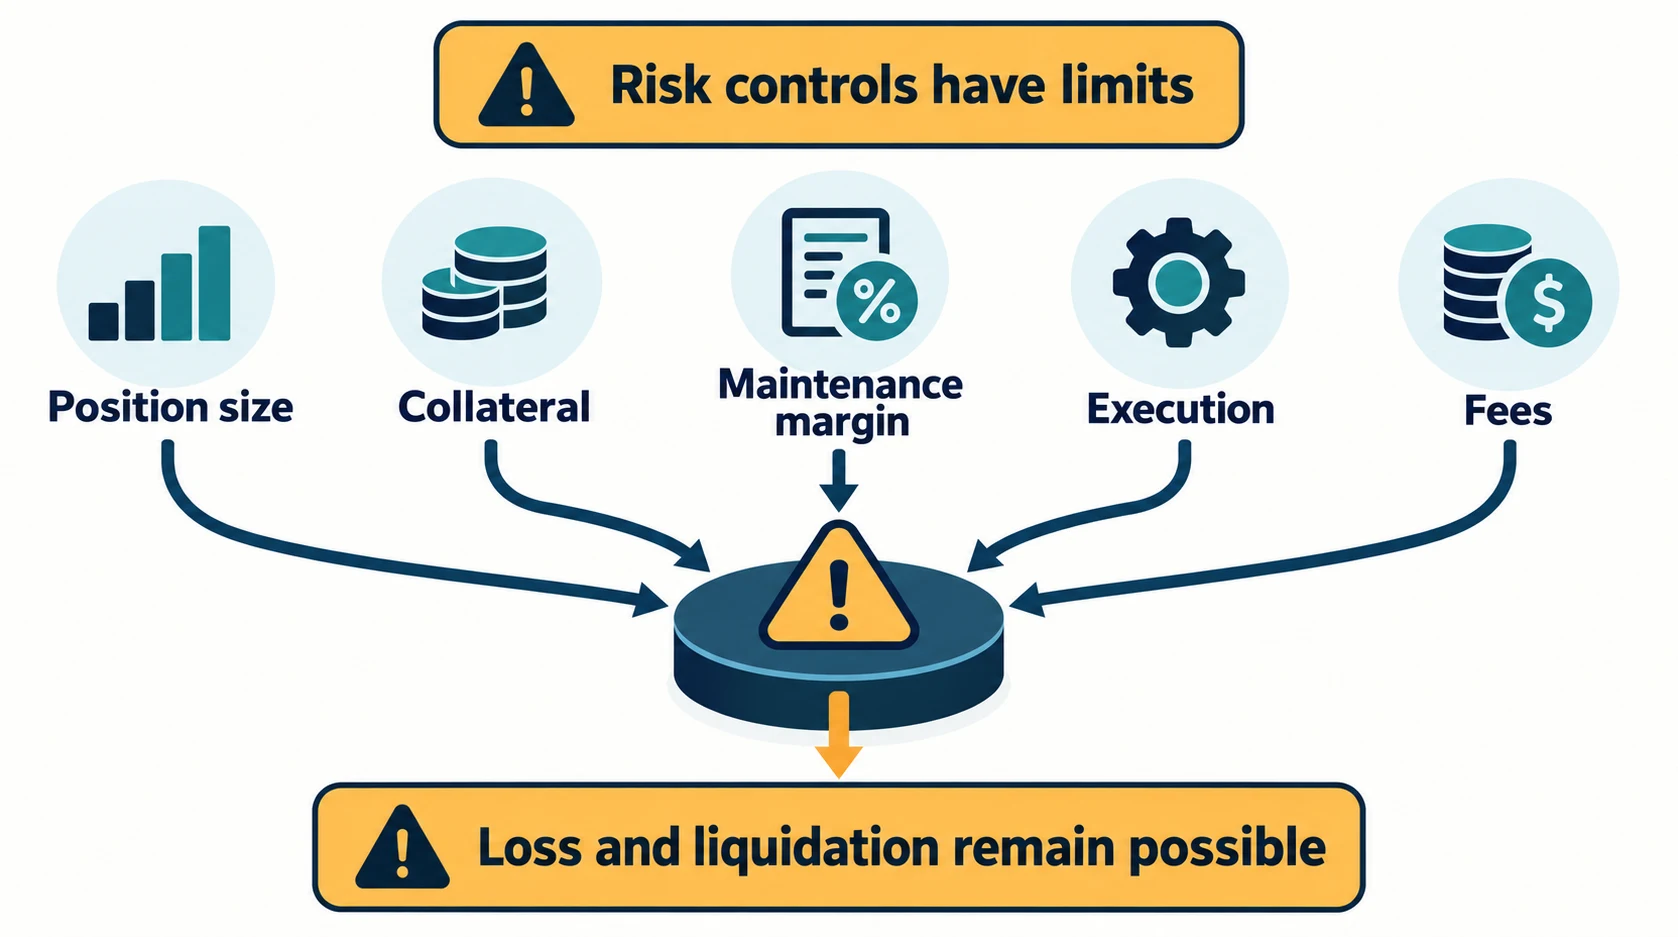
Bitget 強制平倉風險取決於倉位大小、抵押品範圍、維持保證金要求及訂單執行。 槓桿會放大曝險,但沒有任何單一槓桿、保證金模式或止損設定能保證免於虧損。本指南說明各項控管措施及其限制;不會建議交易資金配置。
風險控管措施可設定預期曝險和出場條件,但無法確保獲利、存續機率或複利結果。
逐倉與全倉保證金:抵押品範圍
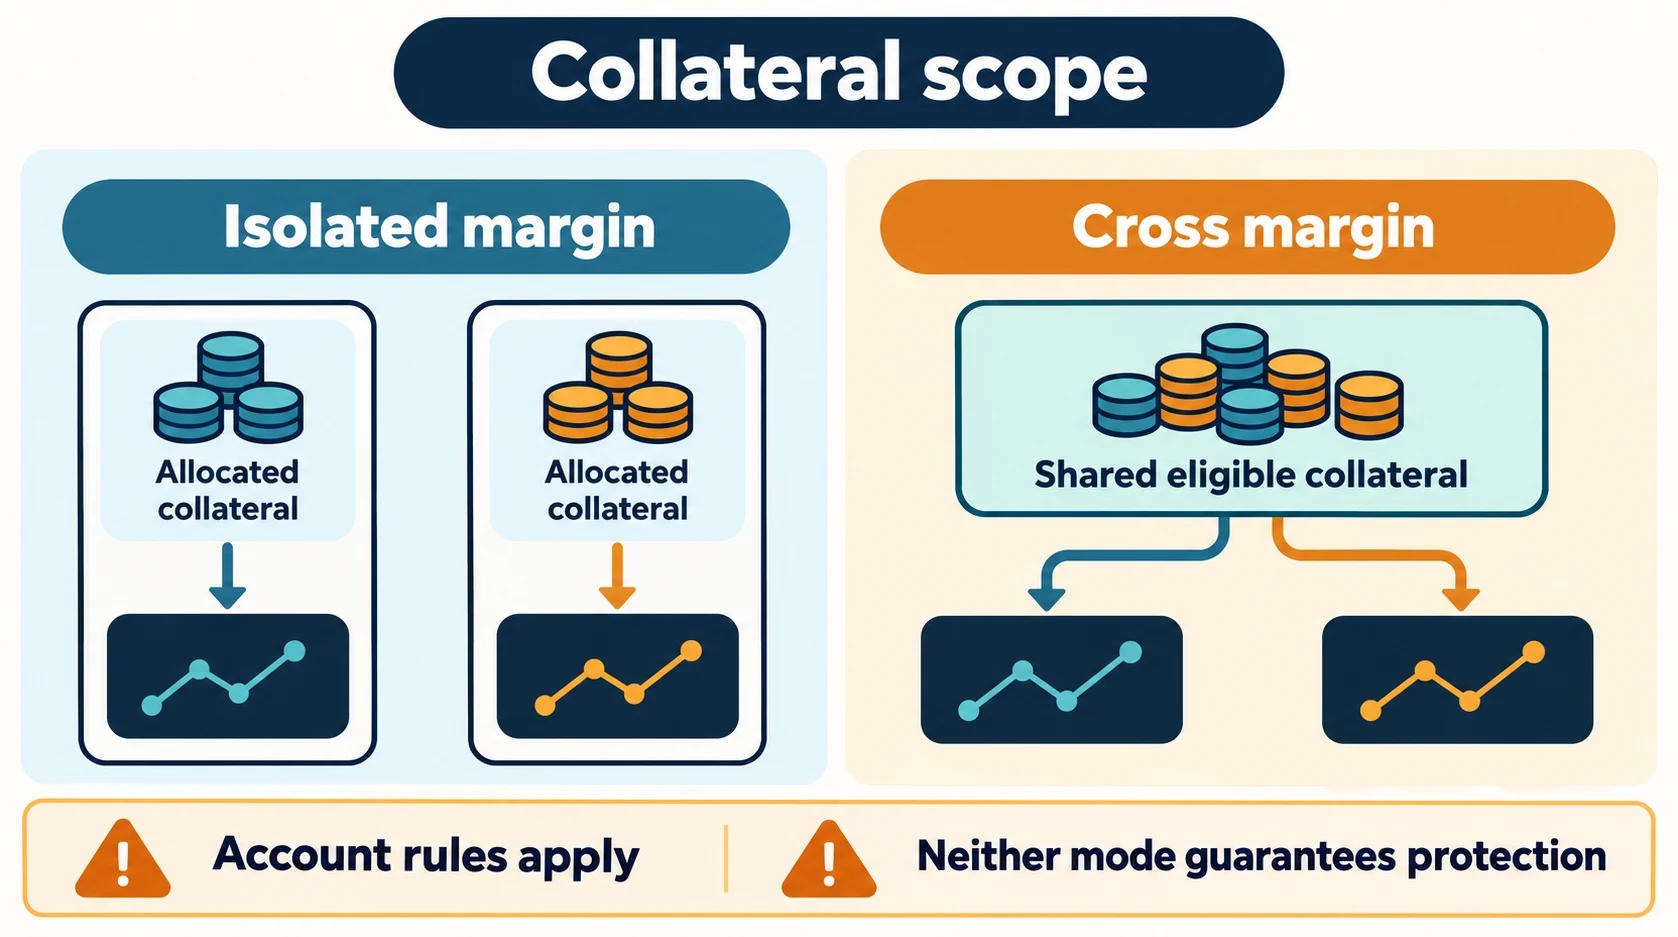
逐倉和全倉保證金代表不同的抵押品範圍。請確認確切的帳戶與產品模式,不要假設這些標籤在每個 Bitget 帳戶中都具有相同效果。
| 檢查項目 | 逐倉保證金 | 全倉保證金 |
|---|---|---|
| 抵押品範圍 | 依帳戶規則而定的倉位專屬保證金 | 依帳戶規則可共用的合資格抵押品 |
| 追加資金 | 檢查手動與自動追加方式 | 檢查參與的保證金池 |
| 結果 | 仍可能遭強制平倉及蒙受虧損 | 仍可能遭強制平倉及蒙受虧損 |
逐倉保證金可隔離倉位抵押品;全倉保證金則可在各倉位間共用合資格抵押品。兩種模式都不一定適合所有新手或資深使用者,自動或手動追加保證金也可能改變曝險。
槓桿與曝險:沒有通用的安全範圍
在已繳保證金相同的情況下,較高槓桿會增加曝險,並可能使強制平倉價更接近進場價格。槓桿 5x–10x 並非普遍適用的範圍,而較低槓桿也不代表期貨交易安全。
先前使用者偏好評分沒有可識別的調查來源或方法。下方改以定性曝險檢查項目取代,並非交易者偏好或建議。
| 槓桿區間 | 曝險考量 | 採用標籤前應檢查 |
|---|---|---|
| 1x–5x | 在已繳保證金相同的情況下,曝險低於較高槓桿 | 仍可能蒙受虧損或遭強制平倉 |
| 6x–20x | 相對於已繳保證金的曝險較高 | 倉位大小與保證金模式都很重要 |
| 21x–50x | 小幅不利波動也可能對保證金產生較大影響 | 檢查維持保證金要求與費用 |
| 51x 或以上 | 對價格波動極為敏感 | 未設定任何安全性或偏好評級 |
上述比較僅為定性說明,並非交易者結果數據。無法據此推論存續情況或心理安全性。一般背景資料:保證金交易
強制平倉與訂單控管:功能各異
強制平倉、衍生品保險基金和 ADL 各自負責不同的結算功能。它們都不是對個別使用者交易虧損的保險。
Bitget 使用基於標記價格的風險計算及適用的維持保證金要求。在支援的情況下,僅減倉控管可限制訂單曝險,但無法防止強制平倉,也不保證能以指定價格成交。
帳戶模式與維持保證金要求
必須一併考量抵押品範圍、名目曝險、費用、資金費用及維持保證金要求。保證金模式或槓桿本身無法決定倉位是否能承受價格波動。
| 問題 | 檢查項目 | 重要原因 |
|---|---|---|
| 使用哪種帳戶模式? | 經典模式或統一模式,以及支援的產品 | 定義和計算方式可能有所不同 |
| 使用哪些抵押品? | 合資格資產與抵押品比率 | 並非所有錢包餘額都能為每個倉位提供擔保 |
| 採用哪項風險參考指標? | 標記價格、維持保證金要求及預估強制平倉價格 | 僅憑最新成交價無法判定強制平倉 |
保證金計算公式與實際應用範例
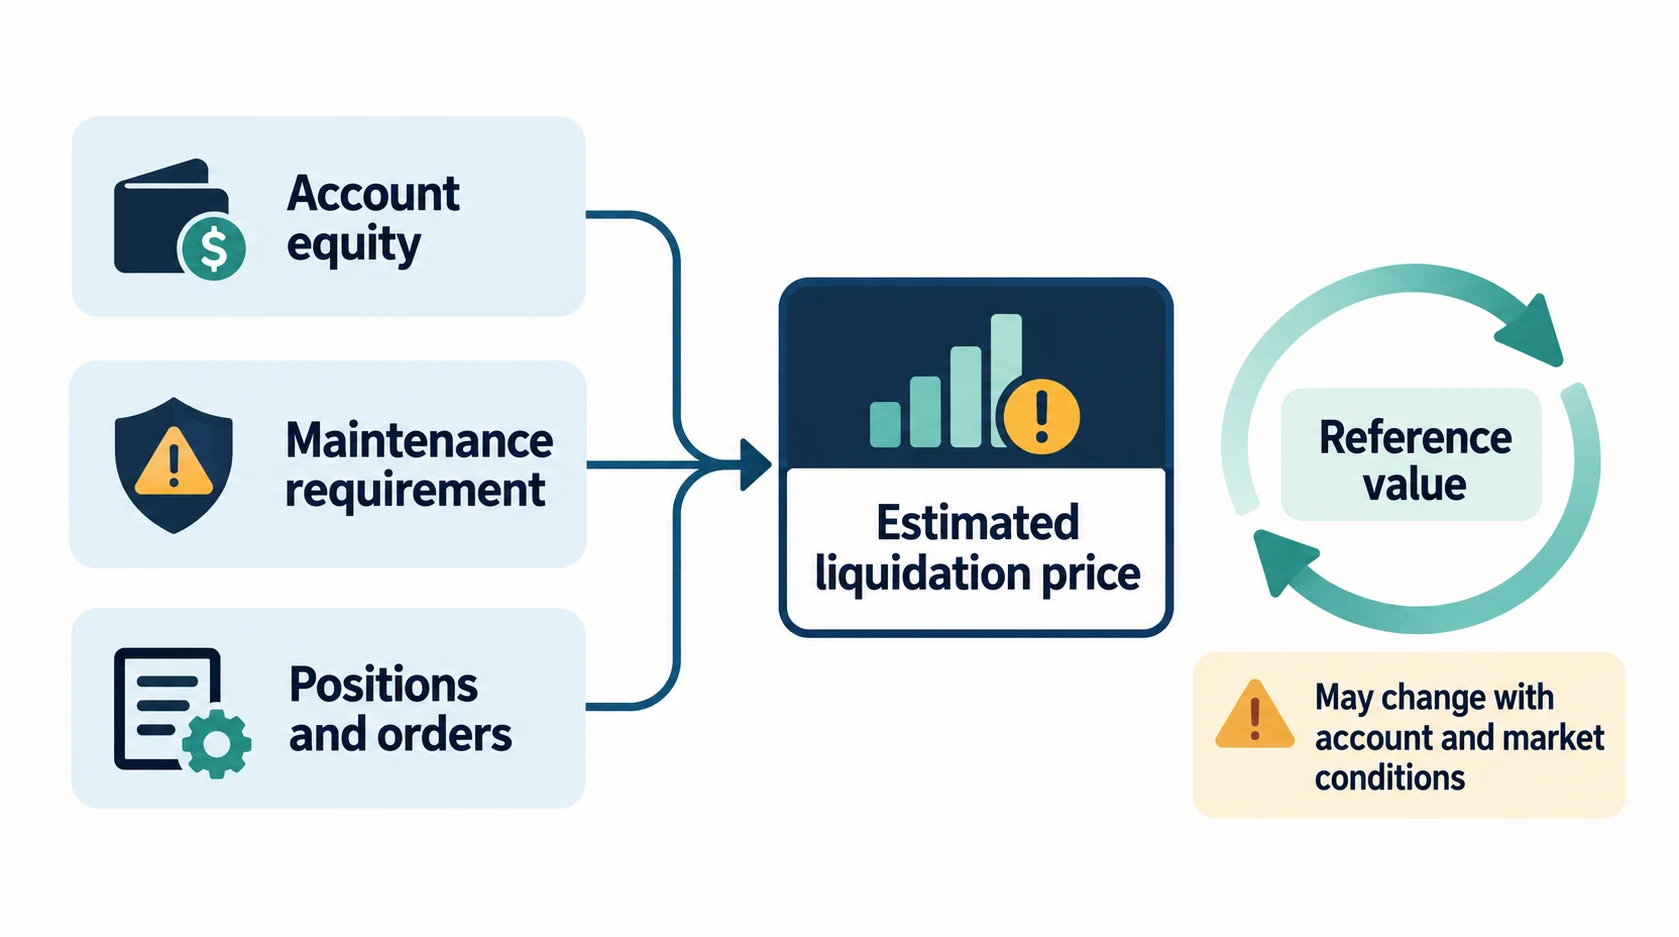
Bitget 的強制平倉取決於保證金權益、未實現損益及維持保證金要求,並採用標記價格。畫面顯示的預估強制平倉價格是會變動的參考值,並非保證成交價格。
進場價格 ± 進場價格 ÷ 槓桿並非 Bitget 的強制平倉價格公式。 此公式未納入維持保證金、費用、階梯抵銷額及帳戶模式的影響。請確認倉位目前的預估強制平倉價格,以及適用的官方計算方式。
- 計算範圍: 簡化的進場價格/槓桿算式未計入維持保證金要求和費用,因此無法可靠地估算強制平倉價格。
- 估算值會變動: 市場波動、交易活動和保證金變動都可能改變估算值。資金費用也可能影響保證金,且其影響未必輕微。
- 止損限制: 預估強制平倉價格上下 1%–2% 並非普遍適用的安全緩衝。請分別檢查觸發價格來源與執行風險。
槓桿計算示例,非交易者調查
所稱對 10,000 名交易者進行的調查,沒有可供查證的來源、抽樣方法或基礎資料集。以下表格改為展示假設的固定保證金計算結果,並非交易者回報或存續情況的觀察結果。
| 假設槓桿 | 以 100 USDT 保證金計算的名目價值 | 價格不利變動 1% 時的毛損失 | 虧損占已繳保證金的百分比 |
|---|---|---|---|
| 1x | 100 USDT | 1 USDT | 1% |
| 3x | 300 USDT | 3 USDT | 3% |
| 5x | 500 USDT | 5 USDT | 5% |
| 10x | 1,000 USDT | 10 USDT | 10% |
在此示例中,保證金固定為 100 USDT,且部位朝不利方向變動 1%。損益總額等於部位名目價值 × 價格變動。未計入費用、資金費率、滑價與維持保證金;這並非強平價格或報酬預測。
帳戶分離:功能與限制
帳戶分離可用於整理餘額與權限,但無法消除交易所託管風險,也不能證明某個特定百分比分配適合使用者。
- 餘額範圍:確認哪些餘額可作為合格抵押品;目前沒有經驗證的通用資金帳戶百分比。
- 轉帳:轉帳會改變資金存放的位置,但本身並不能證明資金已與抵押品或託管風險隔離。
- 已實現收益:任何資金分配決策都因使用者而異;沒有規定通用的獲利門檻或提領百分比。
請確認實際為部位提供擔保的餘額,以及是否啟用了自動轉帳或追加保證金。分離帳戶是一種營運安排,並不能保證避免帳戶整體損失。背景資料:保證金交易基本概念
強平系統核心機制分析
強平是在相關帳戶規則下觸發的風險控制流程。系統可能會取消訂單、降低曝險或平倉;這並非單純在最新成交價低於入場價時就會賣出。
保證金水平與強平演算法的關聯
維持保證金要求取決於帳戶模式、部位級別與抵押品。請在帳戶中比較目前標記價格、預估強平價格與風險比率;預估值可能會變動。
| 控制方式 | 功能 | 限制 |
|---|---|---|
| 逐倉保證金 | 依適用規則分隔部位抵押品 | 追加保證金可能增加曝險金額 |
| 全倉保證金 | 由多個部位共用合格抵押品 | 單一部位的損失可能影響共用保證金 |
| 帳戶分離 | 整理餘額與權限 | 無法消除平台託管風險 |
保險基金的角色與運作原則
衍生品保險基金依 Bitget 的結算規則處理特定強平缺口。它並非一般交易損失的補償,也不能證明交易所整體具備償付能力。
- 結算職能:保險基金的處理方式取決於相關衍生品及強平規則。
- 公布的餘額:基金餘額並不能證明交易所完全具備償付能力,也不代表使用者帳戶受到保險保障。
- 限制:仍可能發生極端資金缺口與 ADL;基金規模並非安全保證。
自動減倉(ADL)系統
在相關基金或風險條件觸發時,ADL 可能會降低對向部位。逐倉與共用基金規則可能不同;基金耗盡並非所有產品通用的單一觸發條件。
ADL 排名與指標依適用的帳戶規則而定。設定較低槓桿或拆分部位,並不能保證不會發生 ADL。
強平流程的 4 個步驟
- 風險監控:請勿假設每次強平前都會收到警示。
- 風險處理:訂單取消、減倉與強平可能取決於帳戶模式及級別。
- 缺口處理:請查閱相關保險基金與 ADL 規則;切勿假設每筆損失都會立即獲得補償。
- 結算記錄:請查閱實際帳本;此處不承諾立即返還剩餘抵押品。
請使用目前適用於個別產品的強平文件。此處不提出缺乏依據的法律主張,也不保證特定成交價格。舊版參考資料:Bitget 官方強平規則
透過進階訂單設定進行風險管理:停利/停損、移動停損、OCO
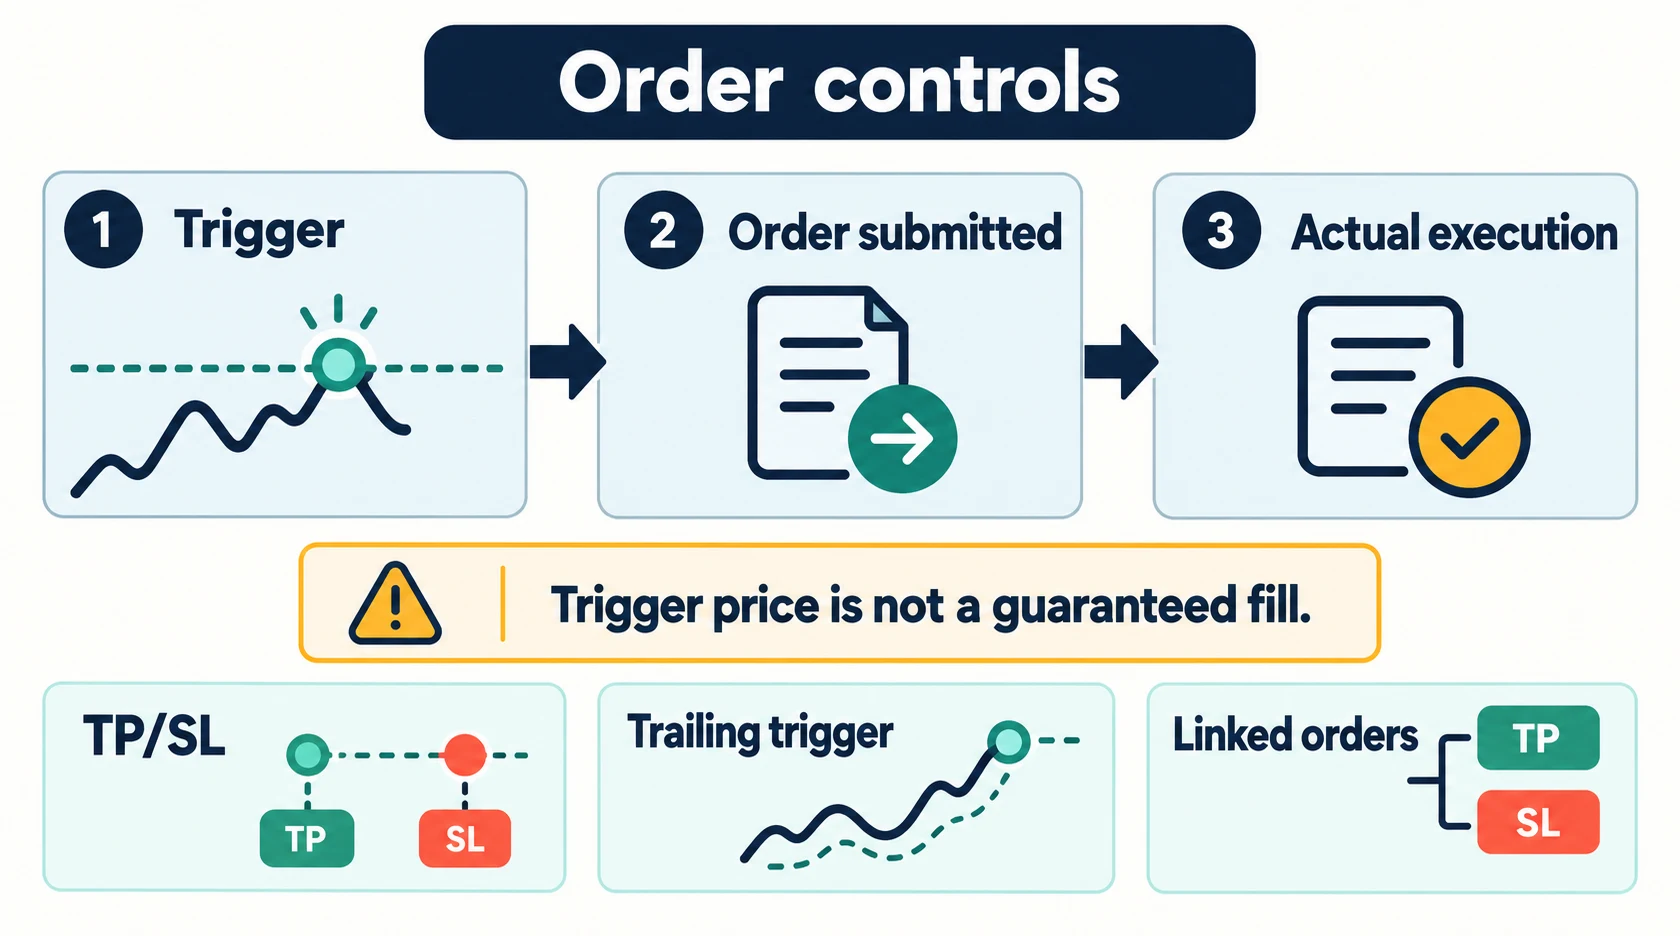
條件式訂單會自動執行指定指示,但不能防止損失。觸發、送出訂單與完成成交是不同事件。
1. 停利/停損:觸發與執行設定
設定停利/停損時,請確認觸發價格的參照基準、訂單數量與執行類型。停損單可能發生滑價、以限價單形式掛出但未成交,或在部位變動後不再適用。
- 停利/停損的可用性:請確認相關訂單面板與產品是否支援,不要假設所有產品都提供相同的進場選項。
- 風險報酬比:預先規劃的比率並不保證獲利。請區分目標價格與實際成交價格,並將費用、資金費率與滑價納入考量。
- 執行:請區分觸發價格與市價或限價執行;市價成交可能發生滑價,限價單則可能無法成交。
2. 移動停損:啟動與回調
移動停損會隨有利價格變動而移動,並在符合設定條件時觸發。其觸發與後續執行取決於產品;它不會使利潤最大化,也不保證獲利。
- 移動停損條件:請確認所選產品的啟動、回調及執行參數。
- 自動化限制:移動停損指示並不保證獲利,也不代表無須監控。
- 參數選擇:不建議為 Bitcoin 或山寨幣設定通用的回調百分比。
3. 使用 OCO(擇一成交即取消另一筆)訂單
OCO 會連結兩筆符合資格的訂單,依產品規則在其中一筆成交時取消另一筆。請確認所選現貨或合約產品是否支援,而不要假設所有訂單面板都提供 OCO。
| 訂單 | 需確認的功能 | 執行限制 |
|---|---|---|
| 停利/停損 | 觸發參照基準、數量與執行類型 | 觸發不保證成交 |
| 移動停損 | 啟動與回調參數 | 依產品而定的執行方式;不保證獲利 |
| OCO | 在支援的情況下使用連動委託 | 可用性與取消規則依產品而定 |
4. 部分平倉與剩餘曝險
部分平倉在成交後會減少剩餘數量,但不一定能收回初始保證金,也不會使剩餘部位毫無風險。
- 部分平倉:請明確指定數量;不假設有通用的平倉百分比或收回本金的結果。
- 進場價格停損:接近進場價的停損無法涵蓋所有費用、資金費用或滑價,也可能無法如預期成交。
- 剩餘部位:任何部分成交後,請重新檢查剩餘曝險與委託數量。
委託控管:功能與限制
先前將高收益者與其他交易者相比的百分比缺乏依據。此表現改為比較各項控管的功能及仍須檢查的事項;並非衡量使用率或獲利能力。
| 委託控管 | 預期功能 | 須確認的限制 |
|---|---|---|
| TP/SL | 條件式獲利了結或減少損失的委託 | 觸發來源、委託類型與執行方式 |
| 移動停損 | 隨有利的價格變動調整觸發價 | 啟動條件與回調;不保證成交 |
| 僅減倉 | 限制符合條件的委託僅用於減少部位 | 產品、部位模式與剩餘部位大小 |
在支援的情況下,僅減倉旨在減少現有曝險,而非增加曝險。請檢查部位模式、數量與未完成委託;此設定不適用於所有委託。舊版參考資料:官方「僅減倉」指南
強制平倉風險因素:現有證據的限制
強制平倉可能造成重大損失,但本文沒有經查證的資料集可證明普遍存在 90% 的損失率,或 Bitget 使用者遭強制平倉的頻率。
定性風險檢查清單
先前提供的 5,000 名交易者調查沒有可查證的來源或方法。下表是定性風險檢查清單,並非比較韓國與全球投資者族群。
| 風險因素 | 檢查項目 | 重要原因 | 限制 |
|---|---|---|---|
| 高槓桿 | 名目價值相對於保證金的比例 | 損益敏感度較高 | 未確立以國籍為依據的百分比 |
| 沒有損失控管計畫 | 未完成委託與觸發設定 | 部位可能仍有曝險 | 停損不保證成交 |
| 增加虧損中的曝險 | 新增數量、保證金與強平估算 | 曝險可能增加 | 並非經證實的挽回方法 |
| 衝動決策 | 決策依據與未平倉部位 | 可能放棄原有規則 | 未確立族群中的發生頻率 |
國籍是可靠的風險指標嗎?
本文沒有證據證明韓國交易者面臨的強制平倉風險高於其他族群。請評估實際曝險與帳戶設定,而非根據國籍推斷風險。背景詞彙:槓桿。
- 假設:請將有依據的前提與反彈預期區分開來;兩者都無法決定未來價格。
- 虧損應對:虧損後增加曝險可能改變風險;本文不主張任何經量測的倍數或行為頻率。
- 證據:未經查證的社群訊號並非未來價格走勢的官方證據。背景詞彙:波動性
不依族群排名的決策檢查清單
下表列出可觀察的決策項目,並未依據經統計查證的結果將使用者歸類為頂尖或末段群組。
| 決策 | 可觀察的檢查項目 | 不作推論 |
|---|---|---|
| 進場前提 | 記錄原因與不確定性 | 並非經查證的前 5% 策略 |
| 出場指示 | 確認觸發條件與委託數量 | 不保證最大損失 |
| 帳戶曝險 | 檢查實際抵押品與名目價值 | 沒有通用的 5–10% 配置比例 |
風險控管的限制
加密貨幣交易所提供的控管措施無法保證避免強制平倉。先前聲稱 85% 的受訪者將帳戶存續時間延長三倍,缺乏可查證的證據,現予以撤回。
保險基金是結算風險緩衝機制,並非個人投資損失的保障。以下舊連結無法由本查證者存取;更正參考資料中列有目前的官方文件。舊版參考資料:保險基金
可能的風險因素,非個案發生頻率統計
以下是可能的風險因素,並非初學者遭強制平倉的發生頻率排名。原始頻率主張未提供個案資料集。
- 高槓桿:相對於保證金而言,小幅價格變動也可能造成大幅變化;精確的損失或強平門檻須依帳戶資料計算。
- 增加保證金與增加部位:增加抵押品本身不會改變平均進場價格;增加部位數量則可能改變平均進場價格。
- 資金費用: 資金費用收入或支出可能影響權益,因此也會影響風險;請查閱實際合約及帳戶記錄。背景:期貨交易
- 指標: 指標讀數無法保證價格走向,也無法排除軋空。背景:多頭擠壓
帳戶管理檢查清單
此比較列出帳戶管理相關問題,並不代表滿意度、專業程度、穩定性或通用的配置百分比。
| 帳戶問題 | 檢查項目 | 限制 |
|---|---|---|
| 餘額 | 哪些資金為此部位提供支撐? | 單是分開管理並不能確保安全 |
| 權限 | 哪些帳戶或 API 可以交易或轉帳? | 存取控制無法消除市場風險 |
| 抵押品限額 | 主帳戶/子帳戶及產品規則 | 此處不建議固定的期貨配置比例 |
| 風險比率 | 目前帳戶顯示資訊及維持保證金相關參數 | 目標比率無法保證績效 |
帳戶隔離與共同風險
子帳戶功能、權限及抵押品限額取決於帳戶與產品。建立子帳戶本身無法消除共同託管或市場風險。以下舊版連結尚未重新驗證。舊版參考資料:子帳戶
帳戶分隔逐步操作流程
- 資產配置: 此處並未訂定通用的 20%–30% 期貨配置或 70% 現貨/質押配置比例。現貨資產與質押各自具有市場、託管及產品風險。
- 用途與權限: 在系統支援的情況下,區分子帳戶餘額與存取權限;這並非建議增加交易策略。
- 抵押品範圍: 確認逐倉或全倉規則及任何自動追加機制;兩種模式都不一定普遍安全,也非必須採用。
- 檢視門檻: 沒有任何固定的子帳戶虧損百分比能保證防護,也不適用於所有使用者。
帳戶結構:沒有經驗證的績效比較
聲稱於 2025 年對 1,000 名交易者進行的調查並無可查證來源。此表現改為描述帳戶結構的考量因素,不再宣稱存續期間、清算百分比或平均報酬。
| 帳戶結構 | 曝險檢查 | 可能的限制 | 績效宣稱 |
|---|---|---|---|
| 共用抵押品 | 哪些餘額可為部位提供支撐 | 虧損可能影響共用抵押品 | 沒有經驗證的存續期間或平均報酬 |
| 分開的餘額 | 轉帳與自動保證金設定 | 分隔帳戶無法消除託管或市場風險 | 沒有經驗證的清算率降低幅度 |
帳戶分隔無法保證保全資本。請檢視實際餘額、抵押品規則及權限,不要因此推斷虧損不會擴大。
決策紀錄與出場規劃
出場計畫說明預定採取的行動與限制。它無法確保下一次交易機會、消除情緒,或保證已實現虧損不超過特定上限。
1. 透過停損流程控制情緒化交易
在依賴停損單之前,請先了解其觸發條件與執行方式。以下檢查清單是編輯流程輔助工具,並非經過測試的績效方法。
- 出場依據: 記錄預定條件與執行限制;圖表價位並非成交保證。
- 訂單檢視: 核實 TP/SL 參數及未完成訂單;自動化無法確保達到預期結果。
- 部位規模計算: 區分預期曝險與已實現虧損;不建議採用通用的虧損百分比預算。
2. 監控與檢視例行作業
疲勞與壓力可能影響決策。以下例行作業並未宣稱能提升報酬或存續率,且未經測量證實。
- 紀錄: 交易日誌可保存決策與結果,但不能證明報酬會因此改善。
- 限制: 自行設定檢視限制是流程上的選擇,並非對市場虧損的保證上限。
- 監控: 除了圖表,也要檢視權益、保證金風險及訂單狀態;忽略損益並非安全準則。
可觀察的決策檢查項目
| 流程 | 可觀察的行動 | 限制 |
|---|---|---|
| 出場規劃 | 記錄觸發條件與執行類型 | 計畫中的出場可能與實際成交不同 |
| 交易紀錄 | 保留訂單、費用、資金費用及結果紀錄 | 紀錄無法證明未來必定成功 |
| 虧損檢視 | 在改變曝險前檢視各項假設 | 沒有普遍適用的等待期間 |
| 監控 | 檢查權益、抵押品與待處理訂單 | 沒有任何行為能消除市場風險 |
決策流程:沒有經驗證的報酬或存續率比較
先前聲稱於 2025 年追蹤 5,000 名參與者的研究,並無可辨識的資料集支持。下表是流程檢查清單,而非經測量得出的報酬、回撤或存續機率。
| 流程 | 應記錄的內容 | 仍不確定的事項 | 結果保證 |
|---|---|---|---|
| 未經結構化的決策 | 曝險、委託單與採取行動的原因 | 報酬與未來損失嚴重程度 | 無 |
| 有文件記錄的決策 | 計畫限額與實際執行 | 報酬與未來損失嚴重程度 | 無 |
書面的風險流程或許有助於組織決策,但本文沒有證據顯示情緒控制或停損習慣能將破產風險降低 90%。流程或委託單設定都無法保證資本得以保全。
完整摘要與常見問題(FAQ)
指南重點摘要
- 風險管理:檢視保證金模式、部位規模、預估強平價格及委託單限制。不存在普遍適用的安全或建議槓桿數值。
- 帳戶結構:確認子帳戶實際抵押品與權限;分隔帳戶並不能消除共同託管風險。
- 決策檢視:記錄假設與不確定性,但不要聲稱機械式指示能消除情緒。
常見問題(FAQ)
Q1:較高槓桿能讓財富更快增長嗎?沒有任何結果是有保證的。在相同保證金下,較高槓桿會增加名目曝險及價格變動的影響;手續費與強平要求也很重要。
Q2:1:2 的風險報酬比能保證帳戶獲利嗎?
答:不能。目標比率與假設勝率並非實際結果。手續費、資金費用、滑價、實際成交情況,以及獲利與虧損的分布都很重要。停損委託也可能以比預期更差的價格成交。
Q3:Bitget 哪項設定能保證受到保護?沒有。逐倉保證金、全倉保證金、只減倉與停損委託的功能各不相同,且受產品與帳戶限制。
Q4:是否有經過驗證、適用於焦慮交易者的 24 小時規則?
答:本文沒有證據支持普遍適用的 24 小時規則,也沒有證據支持「99% 的衝動交易都發生在焦慮期間」這項說法。暫停自行決定的操作,不能取代對現有部位與未成交委託單的監控。
更正說明 — 2026 年 10 月 8 日:經審閱的來源中,缺乏依據的調查、族群排名、績效與滿意度統計、普遍適用的配置建議,以及獲利/安全保證均已撤回。表格列出的是定性檢查項目或明確標示為假設的計算結果,並非觀察到的交易者實際結果。此英文來源已更正;其 12 種連結翻譯版本尚未同步更新。無法重新驗證的舊連結不會用作支持更新後主張的證據。本頁內容僅供教育資訊參考,不構成槓桿、資產配置或投資建議。
官方計算參考資料,於 2026 年 10 月 8 日查核: 經典帳戶維持保證金更新;預估強平價格;強平概覽。帳戶模式與適用範圍各有不同;較舊與較新的官方頁面不能互換使用,也不是普遍適用的公式。
官方控制功能參考資料,於 2026 年 10 月 8 日查核: 統一帳戶逐倉模式;雙向持倉與單向持倉模式;期貨委託單類型;現貨委託單類型;衍生品保險基金;主帳戶/子帳戶抵押品限額。這些資料說明的是不同產品;請勿將現貨委託單、CFD 或統一帳戶的規則套用至所有期貨帳戶。