إدارة المخاطر في Bitget: الضمانات والتعرّض وحدود التنفيذ
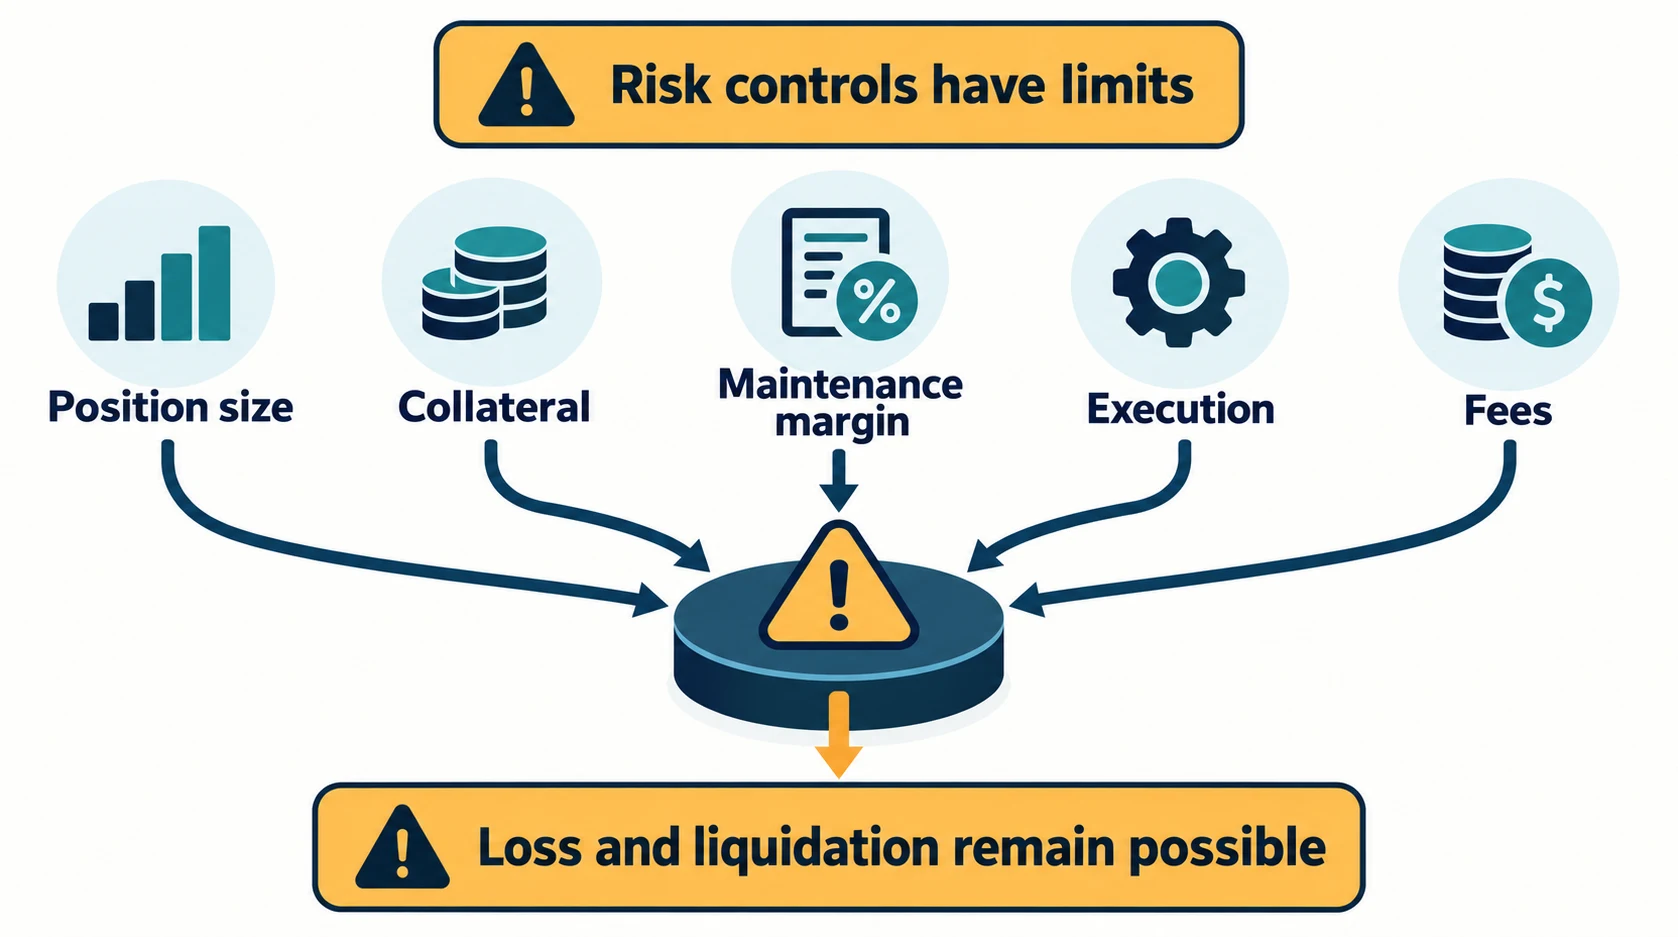
تعتمد مخاطر التصفية في Bitget على حجم المركز ونطاق الضمانات ومتطلبات الصيانة وتنفيذ الأوامر. يضاعف الرافعة المالية حجم التعرّض، لكن لا توجد رافعة مالية أو وضع هامش أو إعداد إيقاف واحد يضمن الحماية من الخسارة. يوضح هذا الدليل الضوابط وحدودها؛ ولا يوصي بتخصيص معين للتداول.
يمكن لضوابط المخاطر تحديد التعرّض المقصود وشروط الخروج. لكنها لا تثبت تحقيق عوائد مربحة أو احتمال البقاء أو نتيجة تراكمية.
الهامش المعزول والهامش المتقاطع: نطاق الضمانات
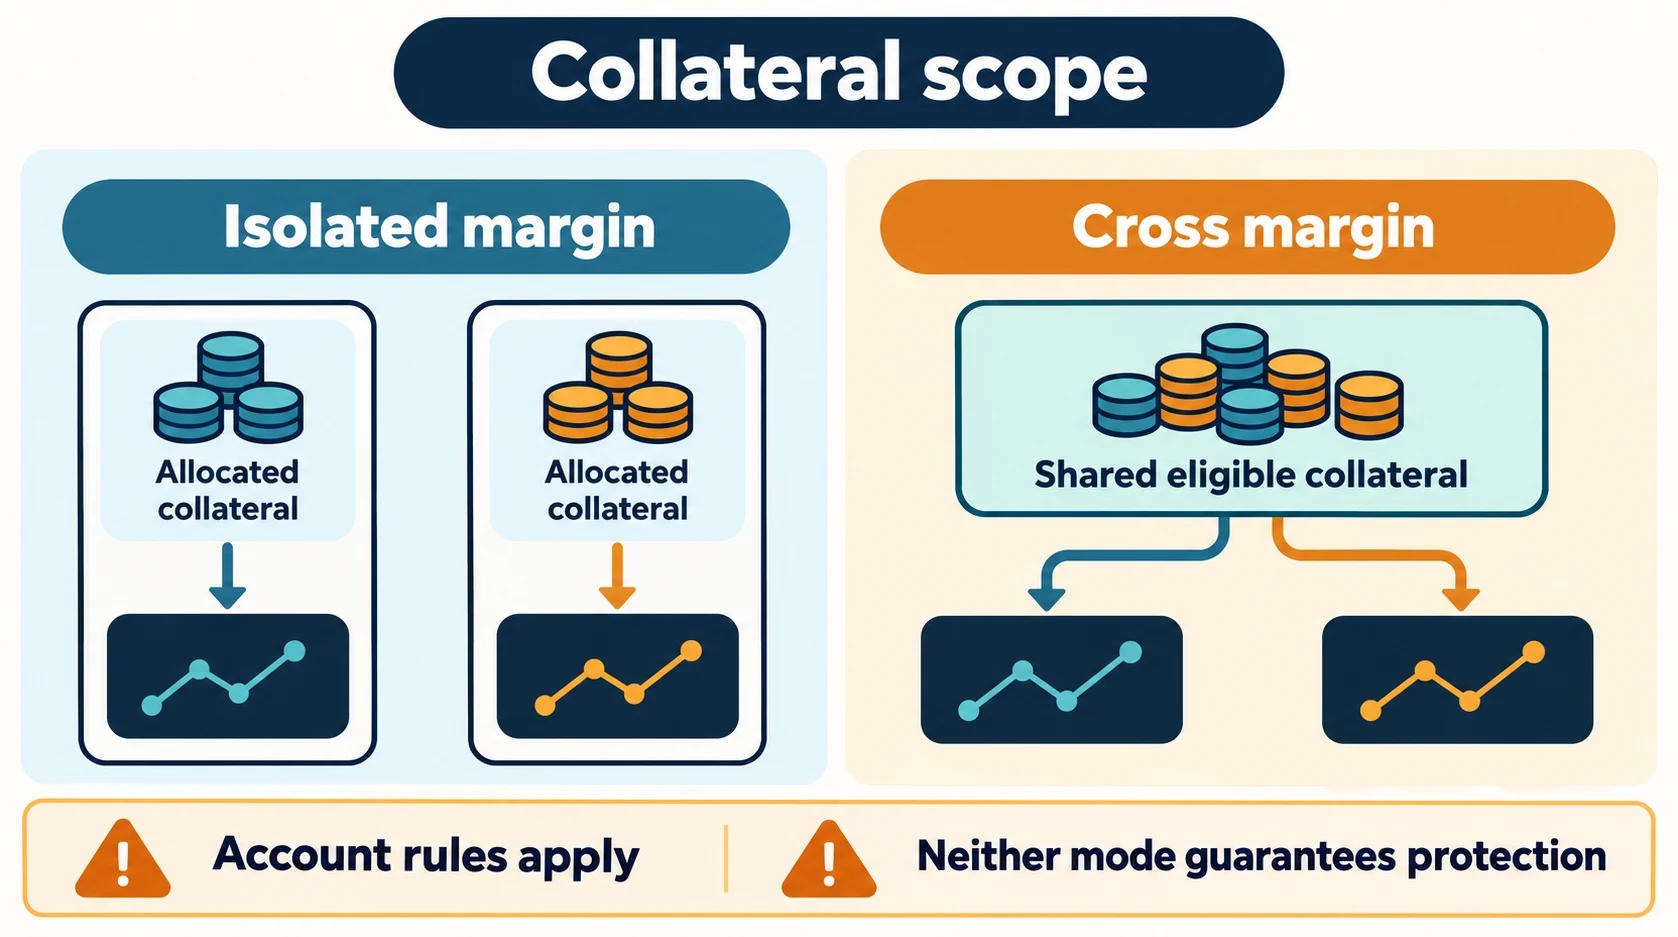
يشير الهامش المعزول والهامش المتقاطع إلى نطاقين مختلفين للضمانات. تحقّق من وضع الحساب والمنتج المحدد بدلاً من افتراض أن لهذه التسميات التأثيرات نفسها في كل حساب من حسابات Bitget.
| التحقق | الهامش المعزول | الهامش المتقاطع |
|---|---|---|
| نطاق الضمانات | هامش خاص بالمركز، وفقاً لقواعد الحساب | ضمانات مشتركة مؤهلة وفقاً لقواعد الحساب |
| أموال إضافية | تحقّق من الإضافات اليدوية والتلقائية | تحقّق من مجموعة الهامش المشاركة |
| النتيجة | تظل التصفية والخسائر محتملة | تظل التصفية والخسائر محتملة |
يمكن للهامش المعزول فصل ضمانات المركز؛ ويمكن للهامش المتقاطع مشاركة الضمانات المؤهلة بين المراكز. ولا يُعد أي من الوضعين مناسباً على نحو مطلق للمبتدئين أو ذوي الخبرة، كما أن الإضافات اليدوية أو التلقائية للهامش قد تغيّر حجم التعرّض.
الرافعة المالية والتعرّض: لا يوجد نطاق آمن يناسب الجميع
تزيد الرافعة المالية الأعلى التعرّض مقارنة بالهامش المودع، وقد تجعل التصفية أقرب إلى سعر الدخول. لا يوجد نطاق رافعة مالية مناسب للجميع من 5x إلى 10x، كما أن الرافعة الأقل لا تجعل تداول العقود الآجلة آمناً.
لم تستند تقييمات تفضيلات المستخدمين السابقة إلى مصدر استطلاع أو منهجية يمكن تحديدهما. واستُبدلت أدناه بفحوص نوعية للتعرّض، لا بتفضيلات المتداولين أو توصيات لهم.
| نطاق الرافعة المالية | اعتبارات التعرّض | ما يجب التحقق منه قبل الاعتماد على التصنيف |
|---|---|---|
| 1x–5x | تعرّض أقل من الرافعة الأعلى عند استخدام الهامش المودع نفسه | تظل الخسائر والتصفية محتملة |
| 6x–20x | تعرّض أكبر مقارنة بالهامش المودع | حجم المركز ووضع الهامش مهمان |
| 21x–50x | قد تؤثر التحركات المعاكسة الصغيرة بشكل أكبر في الهامش | تحقّق من متطلبات الصيانة والرسوم |
| 51x أو أكثر | حساسية عالية جداً لتحركات الأسعار | لم يُحدَّد أي تصنيف للسلامة أو التفضيلات |
المقارنة أعلاه نوعية، وليست بيانات عن نتائج المتداولين. ولا يمكن استخلاص أي استنتاج بشأن البقاء أو السلامة النفسية منها. معلومات عامة: التداول بالهامش
التصفية وضوابط الأوامر: وظائف مختلفة
تؤدي التصفية وصندوق تأمين المشتقات والتخفيض التلقائي للرافعة (ADL) وظائف تسوية مختلفة. ولا يشكل أي منها تأميناً ضد خسائر التداول التي يتكبدها مستخدم بعينه.
تستخدم Bitget حسابات المخاطر المستندة إلى سعر العلامة ومتطلبات الصيانة المطبقة. وتحدّ ضوابط «تقليل فقط» من التعرّض الناتج عن الأوامر حيثما كانت مدعومة؛ لكنها لا تمنع التصفية ولا تضمن التنفيذ بسعر تختاره.
وضع الحساب ومتطلبات الصيانة
يجب النظر معاً في نطاق الضمانات والتعرّض الاسمي والرسوم والتمويل ومتطلبات الصيانة. ولا يحدد وضع الهامش أو الرافعة المالية وحدهما قدرة المركز على تحمّل حركة في السعر.
| السؤال | ما الذي يجب التحقق منه | سبب الأهمية |
|---|---|---|
| ما وضع الحساب؟ | الوضع الكلاسيكي أو الموحد والمنتج المدعوم | قد تختلف التعريفات والحسابات |
| ما الضمانات؟ | الأصول المؤهلة ونسب الضمانات | لا يدعم رصيد كل محفظة كل مركز |
| ما مرجع المخاطر؟ | سعر العلامة ومتطلبات الصيانة وسعر التصفية التقديري | لا يحدد السعر الأخير وحده التصفية |
صيغة حساب الهامش وأمثلة تطبيقية عملية
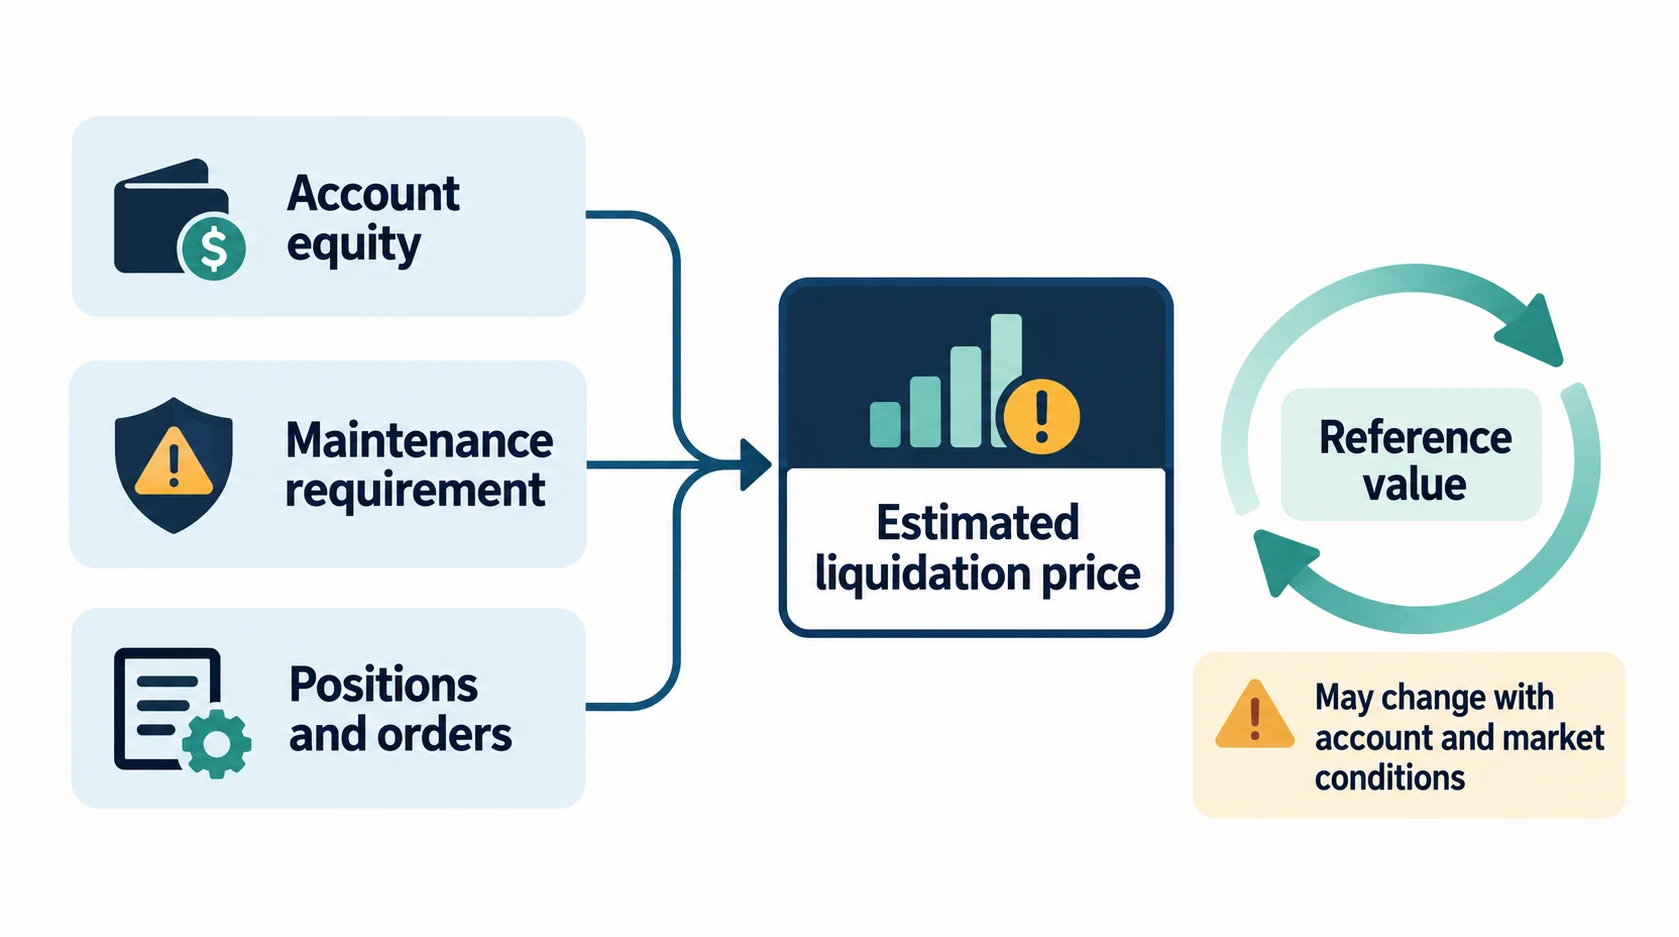
تعتمد تصفية Bitget على رصيد الهامش وصافي الربح أو الخسارة غير المحقق ومتطلبات الصيانة، وذلك باستخدام سعر العلامة. ويُعد سعر التصفية التقديري المعروض مرجعاً متغيراً، لا سعر تنفيذ مضموناً.
سعر الدخول ± سعر الدخول ÷ الرافعة المالية ليست صيغة Bitget لحساب سعر التصفية. فهي لا تأخذ في الحسبان هامش الصيانة والرسوم وتعديلات الشرائح والارتباط بوضع الحساب. تحقّق من سعر التصفية التقديري الحالي للمركز ومن طريقة الحساب الرسمية المطبقة.
- نطاق الحساب: لا يُعد التعبير المبسط للدخول والرافعة تقديراً موثوقاً للتصفية، لأنه لا يشمل متطلبات الصيانة والرسوم.
- تغيّر التقدير: يمكن لتحركات السوق ونشاط التداول والتغييرات في الهامش أن تعدّل التقدير. وقد تؤثر تكاليف التمويل أيضاً في الهامش؛ وليس من الضروري أن يكون هذا التأثير ضئيلاً.
- قيود وقف الخسارة: لا توجد مسافة أمان عامة تتراوح بين 1% و2% من سعر التصفية التقديري. تحقّق بشكل منفصل من مصدر التفعيل ومخاطر التنفيذ.
حساب توضيحي للرافعة المالية، وليس استطلاعاً للمتداولين
لم يتوفر مصدر أو أسلوب أخذ عينات أو مجموعة بيانات أساسية للاستطلاع المزعوم الذي شمل 10,000 متداول. وبدلاً من ذلك، يعرض الجدول أدناه حساباً افتراضياً بهامش ثابت. وهو لا يمثل رصداً لعوائد المتداولين أو بقائهم.
| الرافعة المالية الافتراضية | القيمة الاسمية بهامش قدره 100 USDT | إجمالي الخسارة عند تحرك معاكس بنسبة 1% | الخسارة كنسبة مئوية من الهامش المودع |
|---|---|---|---|
| 1x | 100 USDT | 1 USDT | 1% |
| 3x | 300 USDT | 3 USDT | 3% |
| 5x | 500 USDT | 5 USDT | 5% |
| 10x | 1,000 USDT | 10 USDT | 10% |
في هذا المثال التوضيحي، الهامش ثابت عند 100 USDT ويتحرك المركز عكس الاتجاه بنسبة 1%. يساوي الربح والخسارة الإجماليان القيمة الاسمية للمركز × تغير السعر. لا تشمل الحسابات الرسوم والتمويل والانزلاق وهامش الصيانة؛ وهذا ليس توقعًا لسعر التصفية أو للعائد.
فصل الحسابات: الوظائف والحدود
يمكن لفصل الحسابات تنظيم الأرصدة والأذونات. لكنه لا يزيل مخاطر حيازة الأصول لدى المنصة، ولا يثبت ملاءمة تخصيص نسبة معينة.
- نطاق الأرصدة: حدّد الأرصدة المؤهلة لتكون ضمانًا؛ ولا توجد نسبة موحدة موثّقة لحساب التمويل.
- التحويلات: يغيّر التحويل مكان وجود الأموال، لكنه لا يثبت بحد ذاته عزلها عن مخاطر الضمان أو الحيازة.
- العائدات المحققة: يظل أي قرار بشأن التخصيص خاصًا بالمستخدم؛ ولا تُحدَّد عتبة ربح أو نسبة سحب موحدة.
تحقّق من الرصيد الذي يدعم المركز فعليًا، ومن تفعيل التحويلات التلقائية أو إضافة الهامش. فصل الحسابات ترتيب تشغيلي، وليس ضمانًا ضد الخسائر التي تطال الحساب بأكمله. معلومات أساسية: المفاهيم الأساسية لتداول الهامش
تحليل الآلية الأساسية لنظام التصفية
التصفية عملية للتحكم في المخاطر، وتُفعَّل بموجب قواعد الحساب المعمول بها. وقد تؤدي إلى إلغاء الأوامر أو خفض التعرض أو إغلاق المراكز؛ وهي ليست مجرد بيع كلما انخفض سعر آخر صفقة عن سعر الدخول.
العلاقة بين مستوى الهامش وخوارزمية التصفية
تعتمد متطلبات الصيانة على وضع الحساب ودرجة المركز والضمان. قارن في الحساب سعر العلامة الحالي وسعر التصفية المقدّر ونسبة المخاطر؛ فقد يتغير التقدير.
| وسيلة التحكم | الوظيفة | الحد |
|---|---|---|
| الهامش المعزول | يفصل ضمان المركز وفقًا للقواعد المعمول بها | قد تؤدي إضافة هامش إضافي إلى زيادة المبلغ المعرّض للخطر |
| الهامش المتقاطع | يشترك في الضمان المؤهل بين المراكز | قد تؤثر الخسارة في أحد المراكز على الهامش المشترك |
| فصل الحسابات | ينظم الأرصدة والأذونات | لا يزيل مخاطر حيازة الأصول لدى المنصة |
دور صندوق التأمين ومبدأ عمله
يتولى صندوق التأمين للمشتقات معالجة بعض حالات العجز الناتجة عن التصفية، وفقًا لقواعد التسوية لدى Bitget. وهو ليس تعويضًا عن خسائر التداول العادية، ولا يثبت ملاءة المنصة إجمالًا.
- دور التسوية: تعتمد آلية معالجة صندوق التأمين على منتج المشتقات المعني وقواعد التصفية.
- الرصيد المنشور: لا يثبت رصيد الصندوق ملاءة المنصة بالكامل، ولا أنه يوفر تأمينًا لحساب المستخدم.
- الحد: قد تظل حالات العجز الشديد والتخفيض التلقائي للرافعة (ADL) ممكنة؛ فحجم الصندوق ليس ضمانًا للسلامة.
نظام التخفيض التلقائي للرافعة (ADL)
قد يخفض نظام ADL المراكز المقابلة عند تحقق شروط الصندوق المعني أو شروط المخاطر. وقد تختلف قواعد الصناديق المعزولة والمجمعة؛ ولا يُعد نفاد الصندوق محفزًا موحدًا لكل منتج.
يعكس ترتيب ADL ومؤشراته قواعد الحساب المعمول بها. ولا يضمن ضبط الرافعة المالية على مستوى أقل أو تقسيم المركز عدم حدوث التخفيض التلقائي للرافعة.
إجراءات التصفية في 4 خطوات
- مراقبة المخاطر: لا تفترض وصول تحذير قبل كل عملية تصفية.
- معالجة المخاطر: قد يعتمد إلغاء الأوامر وخفضها والتصفية على وضع الحساب ودرجته.
- معالجة العجز: راجع قواعد صندوق التأمين وADL ذات الصلة؛ ولا تفترض تغطية كل خسارة فورًا.
- سجلات التسوية: افحص دفتر الأستاذ الفعلي؛ ولا يوجد هنا وعد بإعادة الضمان المتبقي فورًا.
استخدم وثائق التصفية الحالية الخاصة بالمنتج. لا يتضمن هذا النص أي ادعاء قانوني غير مدعوم أو ضمان لسعر تنفيذ معين. مرجع سابق: قواعد التصفية الرسمية لدى Bitget
إدارة المخاطر من خلال إعدادات الأوامر المتقدمة: جني الأرباح/إيقاف الخسارة، والإيقاف المتحرك، وOCO
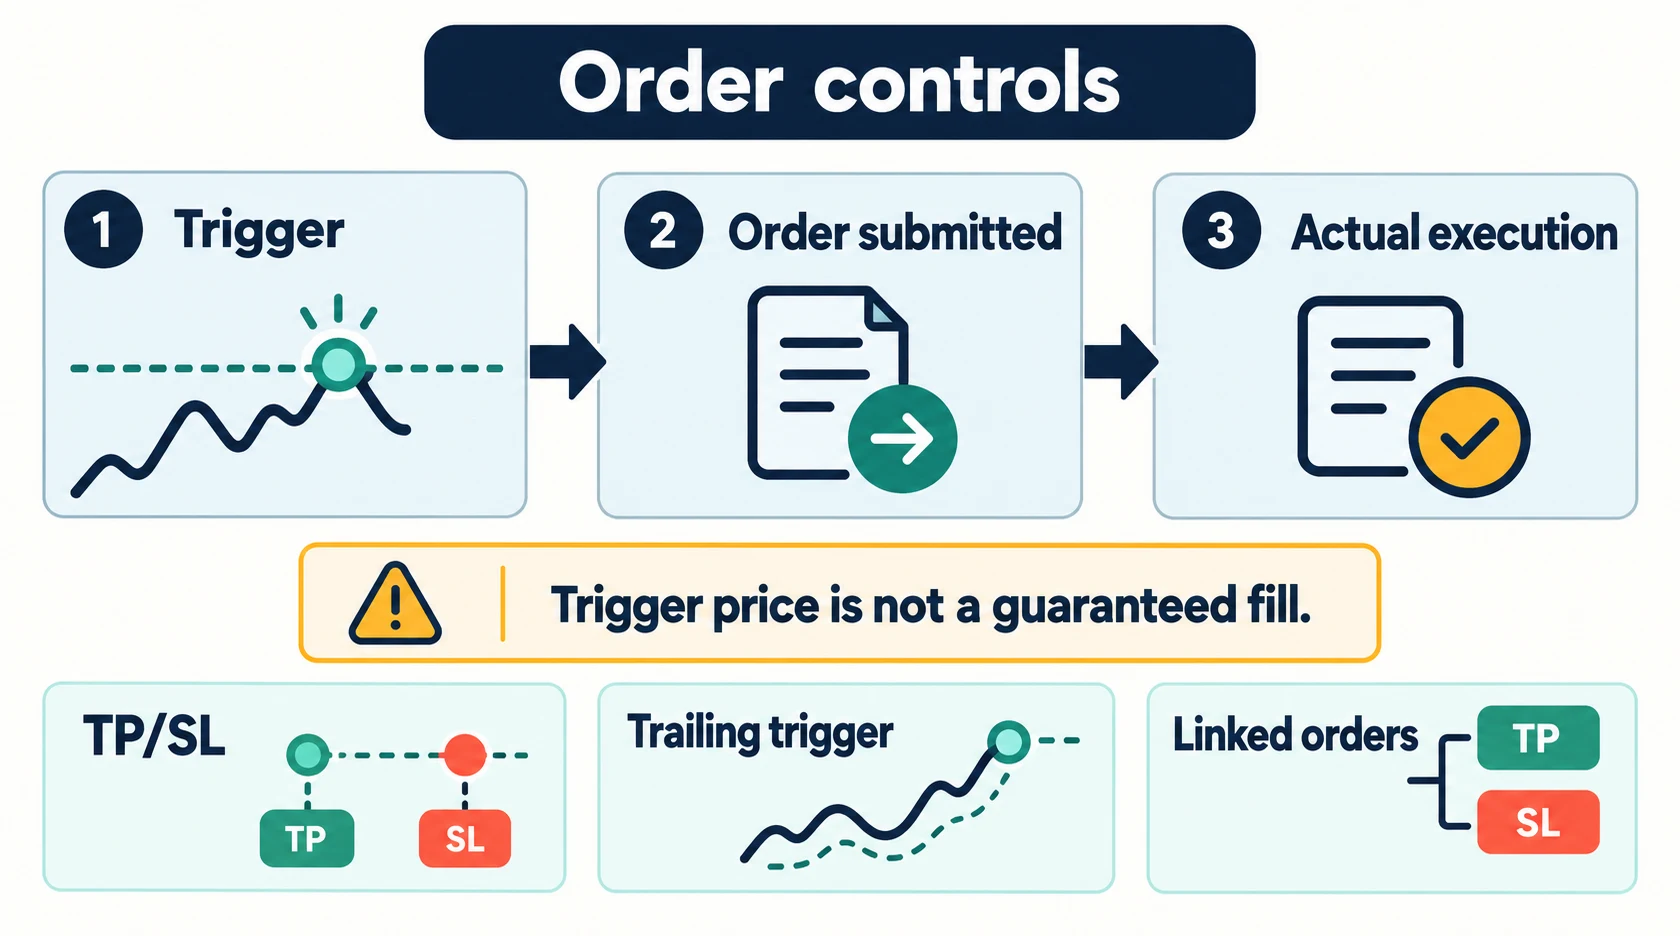
تؤتمت الأوامر المشروطة تعليمات محددة، ولا تمنع الخسائر. فالتفعيل وإرسال الأمر وتنفيذه بالكامل أحداث منفصلة.
1. جني الأرباح/إيقاف الخسارة (TP/SL): إعدادات التفعيل والتنفيذ
بالنسبة إلى TP/SL، تحقّق من مرجع سعر التفعيل وكمية الأمر ونوع التنفيذ. قد يتعرض أمر الإيقاف للانزلاق، أو لا يُنفّذ إذا كان أمرًا محددًا، أو يصبح غير ذي صلة بعد تغير المركز.
- توفر TP/SL: تحقّق من دعم لوحة الأوامر والمنتج المعنيين بدلًا من افتراض تطابق خيارات الدخول.
- نسبة المخاطرة إلى العائد: لا تضمن النسبة المخططة تحقيق الربح. ميّز بين الأسعار المستهدفة وأسعار التنفيذ الفعلية، واحتسب الرسوم والتمويل والانزلاق.
- التنفيذ: ميّز بين سعر التفعيل والتنفيذ بسعر السوق أو بسعر محدد؛ فقد تنزلق عمليات التنفيذ بسعر السوق، وقد تظل الأوامر المحددة غير منفذة.
2. الإيقاف المتحرك: التفعيل والتراجع
يتبع الإيقاف المتحرك التحرك في الاتجاه الملائم ويتفعّل وفق الشروط التي تم ضبطها. ويعتمد تفعيله والتنفيذ الناتج عنه على المنتج؛ ولا يزيد الأرباح إلى الحد الأقصى ولا يضمنها.
- شروط الإيقاف المتحرك: تحقّق من معلمات التفعيل والتراجع والتنفيذ للمنتج المحدد.
- حدود الأتمتة: لا تضمن تعليمات الإيقاف المتحرك تحقيق الأرباح أو الاستغناء عن المراقبة.
- اختيار المعلمات: لا توجد نسبة تراجع موحدة موصى بها لعملة Bitcoin أو العملات البديلة.
3. استخدام أوامر OCO (إلغاء أحدهما يلغي الآخر)
يربط أمر OCO أمرين مؤهلين بحيث يؤدي تنفيذ أحدهما إلى إلغاء الآخر وفقًا لقواعد المنتج. تحقّق من توفره في المنتج المحدد للتداول الفوري أو العقود الآجلة، بدلًا من افتراض أن كل لوحة أوامر تدعم OCO.
| الأمر | الوظيفة المطلوب التحقق منها | حدود التنفيذ |
|---|---|---|
| جني الأرباح/إيقاف الخسارة (TP/SL) | مرجع التفعيل والكمية ونوع التنفيذ | لا يضمن التفعيل تنفيذ الأمر |
| الإيقاف المتحرك | معلمات التفعيل والتراجع | تنفيذ خاص بالمنتج؛ الربح غير مضمون |
| OCO | أوامر مرتبطة حيثما كانت مدعومة | يعتمد التوفر وقواعد الإلغاء على المنتج |
4. الإغلاق الجزئي والتعرّض المتبقي
يقلل الإغلاق الجزئي الكمية المتبقية عند التنفيذ. ولا يعني بالضرورة استرداد الهامش الأولي أو خلوّ المركز المتبقي من المخاطر.
- الإغلاق الجزئي: حدّد الكمية عن قصد؛ ولا يُفترض وجود نسبة إغلاق موحّدة أو نتيجة تضمن استرداد رأس المال.
- أمر إيقاف عند سعر الدخول: لا يغطي أمر الإيقاف القريب من سعر الدخول جميع الرسوم أو التمويل أو الانزلاق السعري، وقد لا يُنفذ على النحو المقصود.
- المركز المتبقي: أعد التحقق من التعرّض المتبقي وكميات الأوامر بعد أي تنفيذ جزئي.
ضوابط الأوامر: الوظائف والقيود
لم تكن النسب السابقة التي تقارن بين كبار أصحاب الأرباح والمتداولين الآخرين مدعومة بأدلة. يقارن الجدول الآن بين وظيفة كل ضابط وما يجب التحقق منه، ولا يقيس مدى استخدامه أو ربحيته.
| ضابط الأمر | الوظيفة المقصودة | القيد الواجب التحقق منه |
|---|---|---|
| TP/SL | أمر مشروط لجني الأرباح أو الحد من الخسائر | مصدر التفعيل ونوع الأمر والتنفيذ |
| الإيقاف المتحرك | يعدّل مستوى التفعيل مع تحرك السعر في اتجاه ملائم | التفعيل والارتداد؛ التنفيذ غير مضمون |
| تقليل المركز فقط | يقصر الأمر المؤهل على تقليل المركز | المنتج ووضع المركز وحجم المركز المتبقي |
حيثما كانت الميزة مدعومة، يُقصد بخيار «تقليل المركز فقط» خفض التعرّض القائم بدلًا من زيادته. تحقق من وضع المركز والكمية والأوامر القائمة؛ فهذا ليس إعدادًا يُطبّق بلا تمييز على كل أمر. مرجع سابق: الدليل الرسمي لخيار تقليل المركز فقط
عوامل مخاطر التصفية: حدود الأدلة المتاحة
قد تؤدي التصفية إلى خسائر كبيرة، لكن لا تتوفر في هذه المقالة مجموعة بيانات موثّقة تثبت معدل خسارة شاملًا قدره 90% أو تواتر التصفية بين مستخدمي Bitget.
قائمة تحقق نوعية للمخاطر
لم يكن للاستطلاع المعروض سابقًا، والذي شمل 5,000 متداول، مصدر أو منهجية يمكن التحقق منهما. والجدول أدناه قائمة تحقق نوعية للمخاطر، وليس مقارنة بين فئات المستثمرين الكوريين والعالميين.
| عامل الخطر | ما ينبغي فحصه | سبب الأهمية | القيد |
|---|---|---|---|
| رافعة مالية مرتفعة | القيمة الاسمية مقارنة بالهامش | حساسية أكبر للأرباح والخسائر | لم تُثبت نسبة تستند إلى الجنسية |
| عدم وجود خطة للسيطرة على الخسائر | الأوامر القائمة وإعدادات التفعيل | قد يظل المركز معرضًا للمخاطر | لا يُضمن تنفيذ أمر إيقاف الخسارة |
| زيادة التعرّض الخاسر | الحجم الجديد والهامش وتقدير التصفية | قد يزداد التعرّض | ليست طريقة استرداد مثبتة |
| قرارات اندفاعية | أساس القرار والمراكز القائمة | قد يجري التخلي عن القواعد | لم يُثبت معدل تواتر بين فئات سكانية |
هل تُعد الجنسية مؤشرًا موثوقًا للمخاطر؟
لا تثبت الأدلة الواردة هنا أن المتداولين الكوريين يواجهون مخاطر تصفية أعلى من الفئات الأخرى. قيّم التعرّض الفعلي وإعدادات الحساب بدلًا من استنتاج المخاطر من الجنسية. مصطلح ذو صلة: الرافعة المالية.
- الافتراضات: ميّز بين فرضية مدعومة وتوقع حدوث ارتداد؛ فلا أحدهما يحدد السعر المستقبلي.
- الاستجابة للخسارة: قد تؤدي زيادة التعرّض بعد الخسارة إلى تغيير مستوى المخاطر؛ ولا يُدّعى وجود مُضاعِف مقاس أو معدل تواتر سلوكي.
- الأدلة: لا تُعد المؤشرات المجتمعية غير الموثّقة دليلًا رسميًا على تحرك الأسعار مستقبلًا. معلومات أساسية: التقلّب
قائمة تحقق لاتخاذ القرارات دون تصنيفات سكانية
الجدول أدناه قائمة تحقق للقرارات القابلة للملاحظة. ولا يصنّف المستخدمين ضمن فئة عليا أو دنيا تم التحقق منها إحصائيًا.
| القرار | ما يمكن التحقق منه | ما لا يمكن استنتاجه |
|---|---|---|
| فرضية الدخول | وثّق السبب ومواطن عدم اليقين | ليست استراتيجية مثبتة ضمن أفضل 5% |
| تعليمات الخروج | تحقق من مستوى التفعيل وكمية الأمر | لا توجد خسارة قصوى مضمونة |
| التعرّض في الحساب | افحص الضمان الفعلي والقيمة الاسمية | لا توجد نسبة تخصيص موحّدة تتراوح بين 5–10% |
حدود ضوابط المخاطر
لا تضمن الضوابط التي توفرها منصات تداول العملات المشفرة تجنب التصفية. ولم يكن الادعاء السابق بأن 85% من المشاركين ضاعفوا مدة بقاء حساباتهم ثلاث مرات مدعومًا بأدلة يمكن التحقق منها، لذا تم سحبه.
صندوق التأمين هو احتياطي لتخفيف مخاطر التسوية، وليس حماية من خسائر الاستثمار الفردية. لم يتمكن هذا المدقق من الوصول إلى الرابط السابق أدناه؛ وترد الوثائق الرسمية الحالية في مراجع التصحيح. مرجع سابق: صندوق التأمين
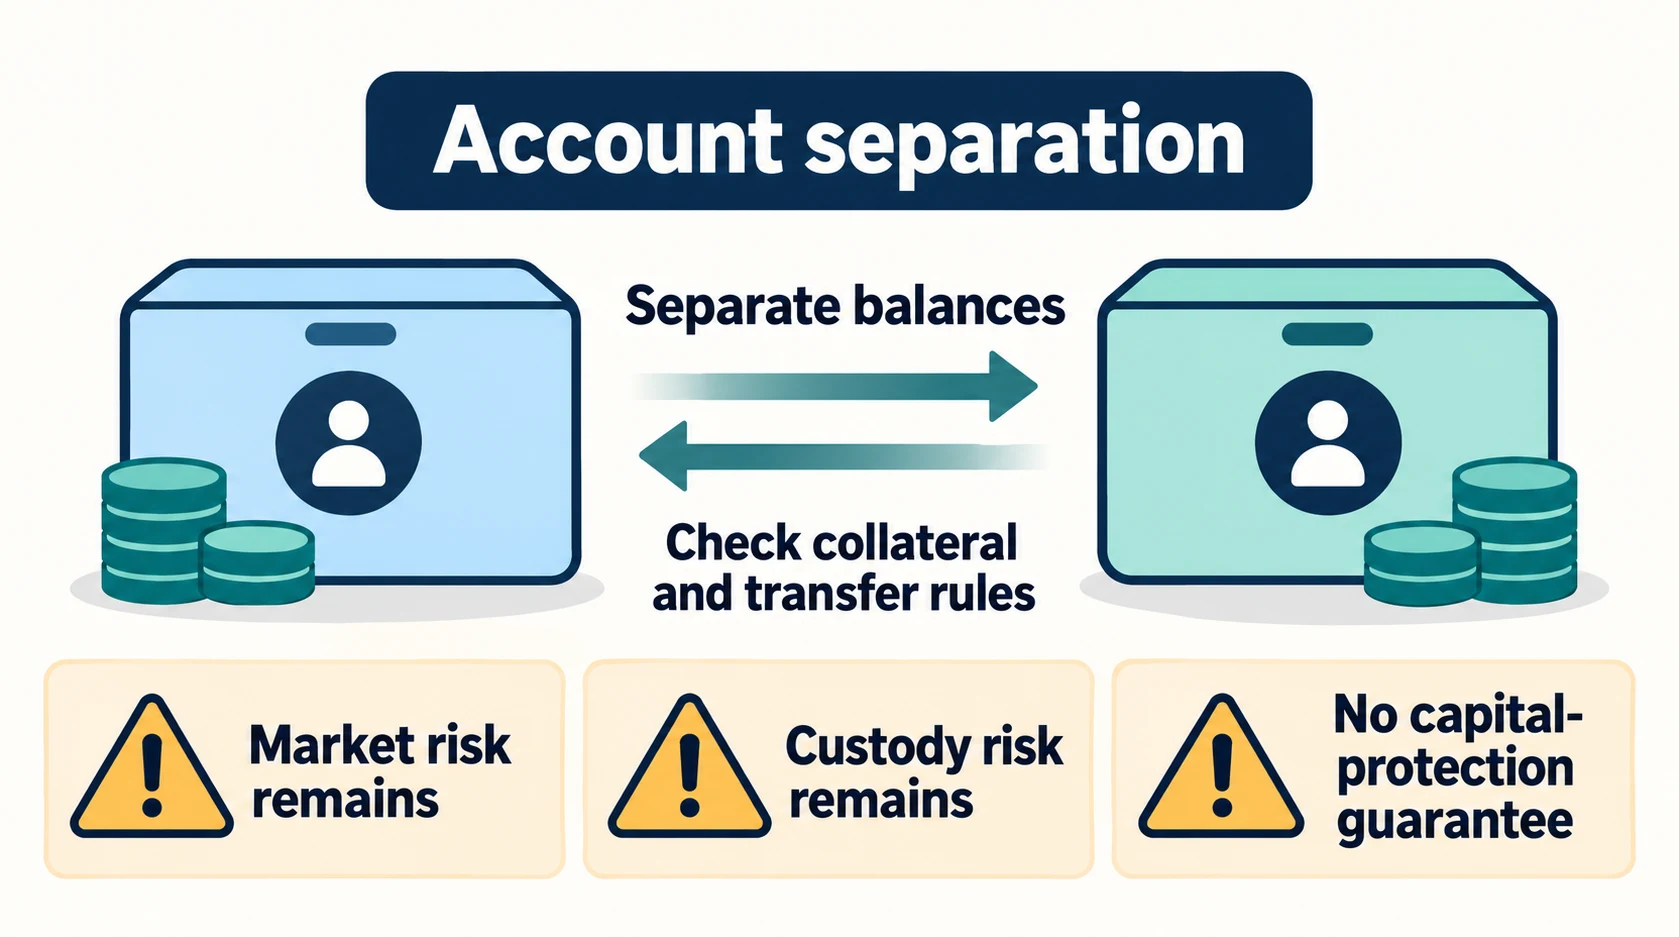
عوامل مخاطر محتملة، وليست معدلات تواتر مقاسة للحالات
فيما يلي عوامل مخاطر محتملة، وليست ترتيبًا لمعدلات تواتر حالات تصفية المبتدئين المقاسة. ولم تُقدَّم أي مجموعة بيانات للحالات تدعم ادعاءات التواتر الأصلية.
- رافعة مالية مرتفعة: قد تؤدي تحركات الأسعار الصغيرة إلى تغيرات كبيرة نسبةً إلى الهامش؛ ويتطلب تحديد حد دقيق للخسارة أو التصفية بيانات الحساب.
- إضافة الهامش مقارنةً بزيادة حجم المركز: لا تؤدي إضافة الضمانات بحد ذاتها إلى تغيير متوسط سعر الدخول؛ أما زيادة كمية المركز فقد تغيّره.
- التمويل: يمكن أن تؤثر مدفوعات التمويل أو رسومه في حقوق الملكية، وبالتالي في المخاطر؛ راجع العقد الفعلي وسجلات الحساب. معلومات أساسية: تداول العقود الآجلة
- المؤشرات: لا تضمن قراءة المؤشر اتجاهًا معينًا ولا تستبعد حدوث ضغط قصير. معلومات أساسية: ضغط المراكز الطويلة
قائمة التحقق من إدارة الحساب
تعرض هذه المقارنة أسئلة حول إدارة الحساب. وهي لا تثبت الرضا أو الخبرة أو الاستقرار أو نسبة تخصيص موحدة.
| سؤال حول الحساب | التحقق | الحد |
|---|---|---|
| الأرصدة | ما الأموال التي تدعم المركز؟ | لا يثبت الفصل وحده وجود الأمان |
| الأذونات | أي حساب أو واجهة API يمكنها التداول أو التحويل؟ | لا تلغي ضوابط الوصول مخاطر السوق |
| حدود الضمانات | قواعد الحساب الرئيسي/الحساب الفرعي والمنتج | لا يُحدَّد تخصيص ثابت للعقود الآجلة |
| نسبة المخاطر | عرض الحساب الحالي ومدخلات الهامش للصيانة | لا تضمن النسبة المستهدفة الأداء |
فصل الحساب والمخاطر المشتركة
تعتمد وظائف الحسابات الفرعية وأذوناتها وحدود ضماناتها على الحساب والمنتج. ولا يؤدي إنشاء حسابات فرعية بحد ذاته إلى إزالة مخاطر الحفظ المشترك أو مخاطر السوق. ولم يُعَد التحقق من الوجهة القديمة أدناه. مرجع قديم: حساب فرعي
إجراء فصل الحساب خطوة بخطوة
- تخصيص الأصول: لا يُعتمد هنا تخصيص موحد بنسبة 20%–30% للعقود الآجلة أو بنسبة 70% للأصول الفورية/التخزين. للأصول الفورية والتخزين مخاطرها الخاصة المتعلقة بالسوق والحفظ والمنتجات.
- الغرض والأذونات: ميّز بين أرصدة الحسابات الفرعية وحقوق الوصول حيثما كان ذلك مدعومًا؛ ولا يُعد هذا توصية بإضافة استراتيجيات.
- نطاق الضمانات: تحقّق من قواعد الهامش المعزول أو المتقاطع وأي إضافات تلقائية؛ فلا يُعد أي من الوضعين آمنًا أو مطلوبًا على نحو مطلق.
- حد المراجعة: لا تضمن نسبة خسائر ثابتة للحساب الفرعي الحماية، ولا تُحدَّد لجميع المستخدمين.
هيكل الحساب: لا توجد مقارنة أداء موثقة
لم يكن للمسح المزعوم لعام 2025، الذي شمل 1,000 متداول، مصدر يمكن التحقق منه. يصف الجدول الآن اعتبارات هياكل الحسابات من دون تأكيد مدد البقاء أو نسب التصفية أو متوسط العوائد.
| هيكل الحساب | التحقق من التعرض | القيد المحتمل | ادعاء الأداء |
|---|---|---|---|
| الضمانات المشتركة | ما الأرصدة التي تدعم المراكز؟ | قد تؤثر الخسائر في الضمانات المشتركة | لا توجد مدة بقاء أو عوائد متوسطة موثقة |
| الأرصدة المفصولة | التحويلات وإعدادات الهامش التلقائي | لا يزيل الفصل مخاطر الحفظ أو مخاطر السوق | لا يوجد انخفاض موثق في معدل التصفية |
لا يضمن فصل الحساب الحفاظ على رأس المال. راجع الأرصدة الفعلية وقواعد الضمانات والأذونات من دون افتراض أن الخسائر لا يمكن أن تمتد.
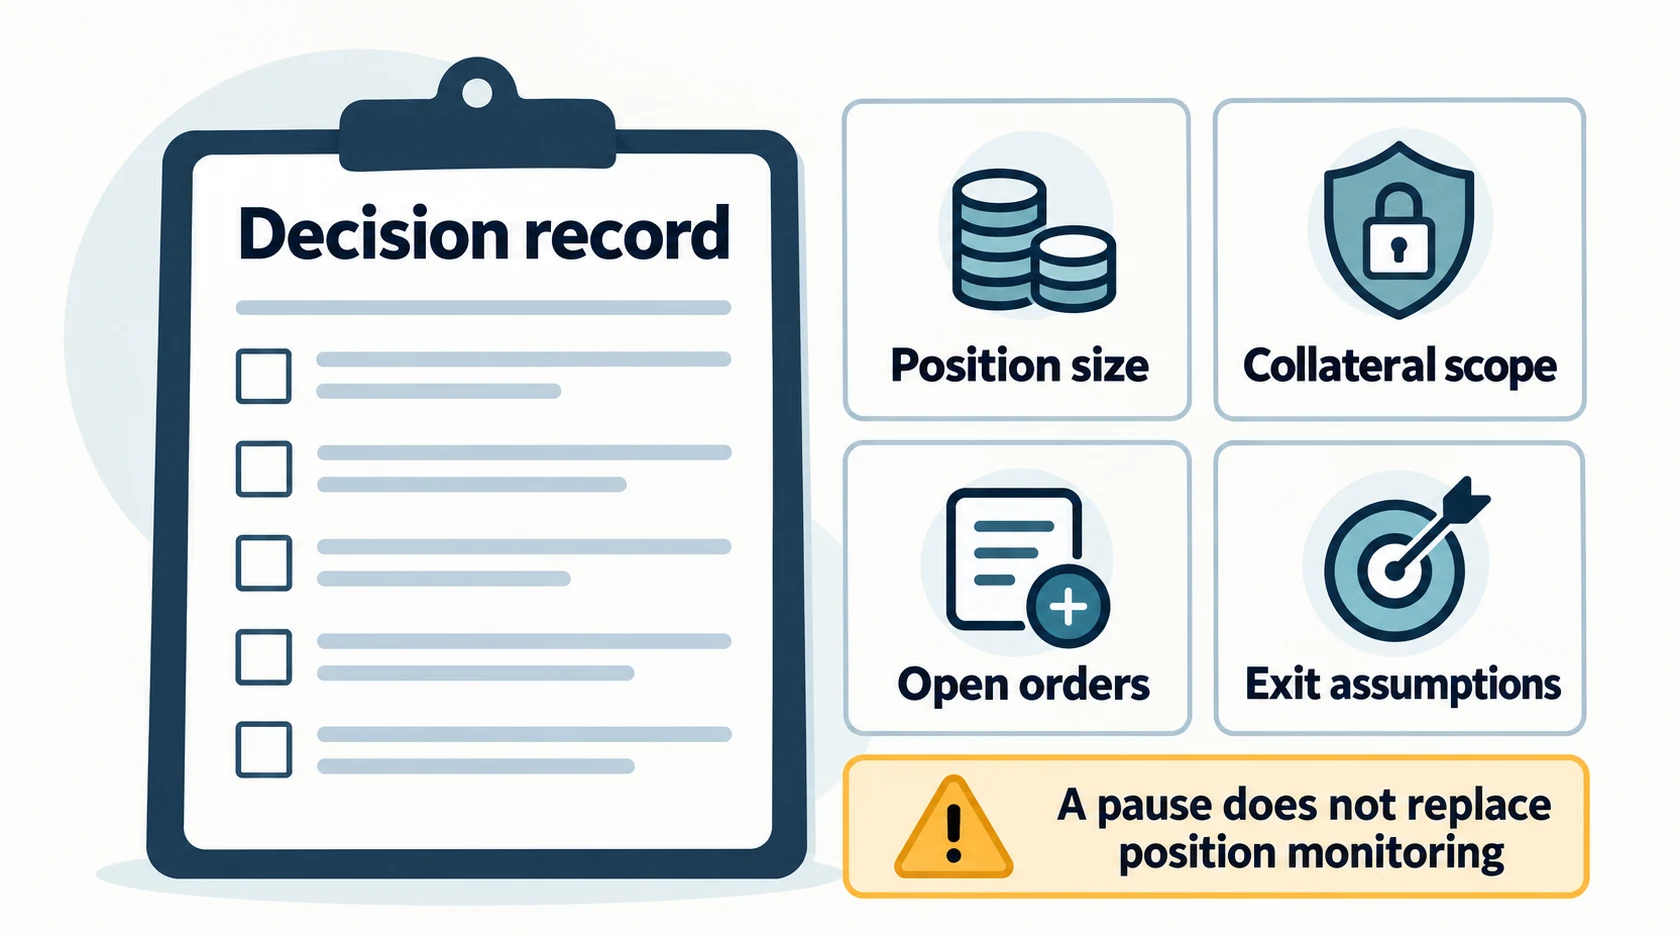
سجلات القرارات والتخطيط للخروج
توضح خطة الخروج الإجراءات والحدود المقصودة. لكنها لا تضمن فرصة التداول التالية، ولا تزيل العاطفة، ولا تضمن حدًا أقصى للخسارة المحققة.
1. إجراءات وقف الخسارة للتحكم في التداول العاطفي
قبل الاعتماد على أمر وقف، افهم شروط تفعيله وآلية تنفيذه. قائمة التحقق أدناه أداة تحريرية للمساعدة في الإجراءات، وليست أسلوبًا مُختبَرًا للأداء.
- أساس الخروج: سجّل الشرط المقصود وحدود التنفيذ؛ فمستوى الرسم البياني لا يضمن التنفيذ.
- مراجعة الأمر: تحقّق من معلمات جني الأرباح/وقف الخسارة (TP/SL) والأوامر القائمة؛ فالأتمتة لا تضمن النتيجة المقصودة.
- حساب الحجم: ميّز بين التعرض المقصود والخسارة المحققة؛ ولا يُوصى بميزانية خسائر موحدة كنسبة مئوية.
2. إجراءات المراقبة والمراجعة
قد يؤثر الإرهاق والتوتر في القرارات. ولا يُدّعى وجود تحسن مقاس في العوائد أو البقاء بفضل الإجراءات أدناه.
- السجلات: يمكن للمذكرات أن تحفظ القرارات والنتائج؛ لكنها لا تثبت أن العوائد ستتحسن.
- الحدود: تحديد حد للمراجعة ذاتيًا هو خيار إجرائي، وليس سقفًا مضمونًا لخسائر السوق.
- المراقبة: راجع حقوق الملكية ومخاطر الهامش وحالة الأوامر، إلى جانب الرسوم البيانية؛ فتجاهل الأرباح والخسائر (PnL) ليس قاعدة للسلامة.
عمليات تحقق قابلة للملاحظة للقرارات
| الإجراء | الإجراء القابل للملاحظة | الحد |
|---|---|---|
| التخطيط للخروج | سجّل محفز الخروج ونوع التنفيذ | قد يختلف الخروج المخطط له عن سعر التنفيذ الفعلي |
| سجلات التداول | احتفظ بالأوامر والرسوم والتمويل والنتائج | لا تثبت السجلات النجاح المستقبلي |
| مراجعة الخسائر | راجع الافتراضات قبل تغيير مستوى التعرض | لا توجد مدة انتظار صالحة للجميع |
| المراقبة | افحص حقوق الملكية والضمانات والأوامر المعلّقة | لا يزيل أي سلوك مخاطر السوق |
عملية اتخاذ القرار: لا توجد مقارنة موثقة للعوائد أو البقاء
لم تدعم مجموعة بيانات قابلة للتحديد دراسة التتبع السابقة لعام 2025 التي شملت 5,000 مشارك. والجدول أدناه قائمة تحقق للإجراءات، وليس بيانات مقاسة للعوائد أو التراجعات أو احتمالات البقاء.
| الإجراء | ما ينبغي تسجيله | ما يظل غير مؤكد | ضمان النتيجة |
|---|---|---|---|
| قرار غير منظّم | التعرّض والأوامر ومبررات اتخاذ الإجراء | العوائد وشدة الخسائر المستقبلية | لا شيء |
| قرار موثّق | الحدود المخططة والتنفيذ الفعلي | العوائد وشدة الخسائر المستقبلية | لا شيء |
قد تساعد عملية مكتوبة لإدارة المخاطر على تنظيم القرارات، لكن هذه المقالة لا تقدم أي دليل على أن ضبط الانفعالات أو عادات أوامر وقف الخسارة تقلل مخاطر الإفلاس بنسبة 90%. ولا تضمن أي عملية أو إعداد للأوامر الحفاظ على رأس المال.
ملخص شامل والأسئلة الشائعة (FAQ)
ملخص الدليل الأساسي
- إدارة المخاطر: راجع وضع الهامش وحجم المركز وسعر التصفية التقديري وقيود الأوامر. لا يوجد رقم رافعة مالية آمن أو موصى به على نحوٍ عام.
- هيكل الحساب: تحقّق من الضمانات والصلاحيات الفعلية للحساب الفرعي؛ فالفصل لا يلغي مخاطر الحفظ المشترك.
- مراجعة القرارات: سجّل الافتراضات وأوجه عدم اليقين من دون الادعاء بأن التعليمات الآلية تقضي على الانفعالات.
الأسئلة الشائعة (FAQ)
س1: هل تؤدي الرافعة المالية الأعلى إلى تكوين الثروة بوتيرة أسرع؟ لا توجد نتيجة مضمونة. عند استخدام الهامش نفسه، تزيد الرافعة المالية الأعلى من قيمة التعرّض الاسمية ومن أثر تغير السعر؛ كما أن الرسوم ومتطلبات التصفية مهمة أيضًا.
س2: هل تضمن نسبة المخاطرة إلى العائد 1:2 أن يكون الحساب مربحًا؟
ج: لا. فنسبة الهدف ومعدل الفوز المفترض لا يمثلان نتائج محققة. فالرسوم والتمويل والانزلاق السعري والتنفيذ الفعلي وتوزيع المكاسب والخسائر عوامل مهمة. وقد تُنفّذ أوامر وقف الخسارة أيضًا بسعر أسوأ من السعر المقصود.
س3: أي إعداد يضمن الحماية على Bitget؟ لا شيء. فالهامش المعزول والهامش المتقاطع وخيار تقليل المركز وأوامر الإيقاف تؤدي وظائف مختلفة، وتخضع لقيود المنتج والحساب.
س4: هل توجد قاعدة مثبتة للمُتداولين القلقين تنص على الانتظار 24 ساعة؟
ج: لا تقدم هذه المقالة أي دليل على وجود قاعدة عامة للانتظار 24 ساعة، أو على الادعاء بأن 99% من الصفقات الاندفاعية تحدث أثناء القلق. ولا يُغني التريث في اتخاذ قرار تقديري عن مراقبة المراكز القائمة والأوامر المعلّقة.
ملاحظة تصحيحية — 8 أكتوبر 2026: سُحبت الاستطلاعات غير المدعومة وترتيبات السكان وإحصاءات الأداء والرضا والتوصيات العامة لتخصيص الأصول والتأكيدات المتعلقة بالأرباح والسلامة الواردة في المصدر الذي خضع للمراجعة. والجداول عبارة عن فحوص نوعية أو حسابات افتراضية صريحة، وليست نتائج مرصودة للمتداولين. صُحّح هذا المصدر باللغة الإنجليزية، لكن ترجماته الاثنتي عشرة المرتبطة به لم تُحدّث بالتزامن. ولا تُستخدم الروابط القديمة التي تعذر التحقق من صلاحيتها كدليل على الادعاءات المحدّثة. هذه الصفحة معلومات تثقيفية وليست توصية بشأن الرافعة المالية أو تخصيص الأصول أو الاستثمار.
المراجع الرسمية للحسابات، جرى التحقق منها في 8 أكتوبر 2026: تحديث هامش الصيانة للحساب الكلاسيكي؛ سعر التصفية التقديري؛ نظرة عامة على التصفية. تختلف أوضاع الحسابات ونطاق انطباقها؛ ولا يمكن التعامل مع الصفحات الرسمية الأقدم والأحدث على أنها صيغ عامة قابلة للتبادل.
المراجع الرسمية لعناصر التحكم، جرى التحقق منها في 8 أكتوبر 2026: الوضع المعزول للحساب الموحّد؛ أوضاع التحوّط والمركز أحادي الاتجاه؛ أنواع أوامر العقود الآجلة؛ أنواع أوامر التداول الفوري؛ صندوق تأمين المشتقات؛ حدود ضمانات الحساب الرئيسي/الحساب الفرعي. تتعلق هذه المراجع بمنتجات مختلفة؛ فلا تُطبّق قاعدة خاصة بأوامر التداول الفوري أو عقود الفروقات أو الحساب الموحّد على جميع حسابات العقود الآجلة.