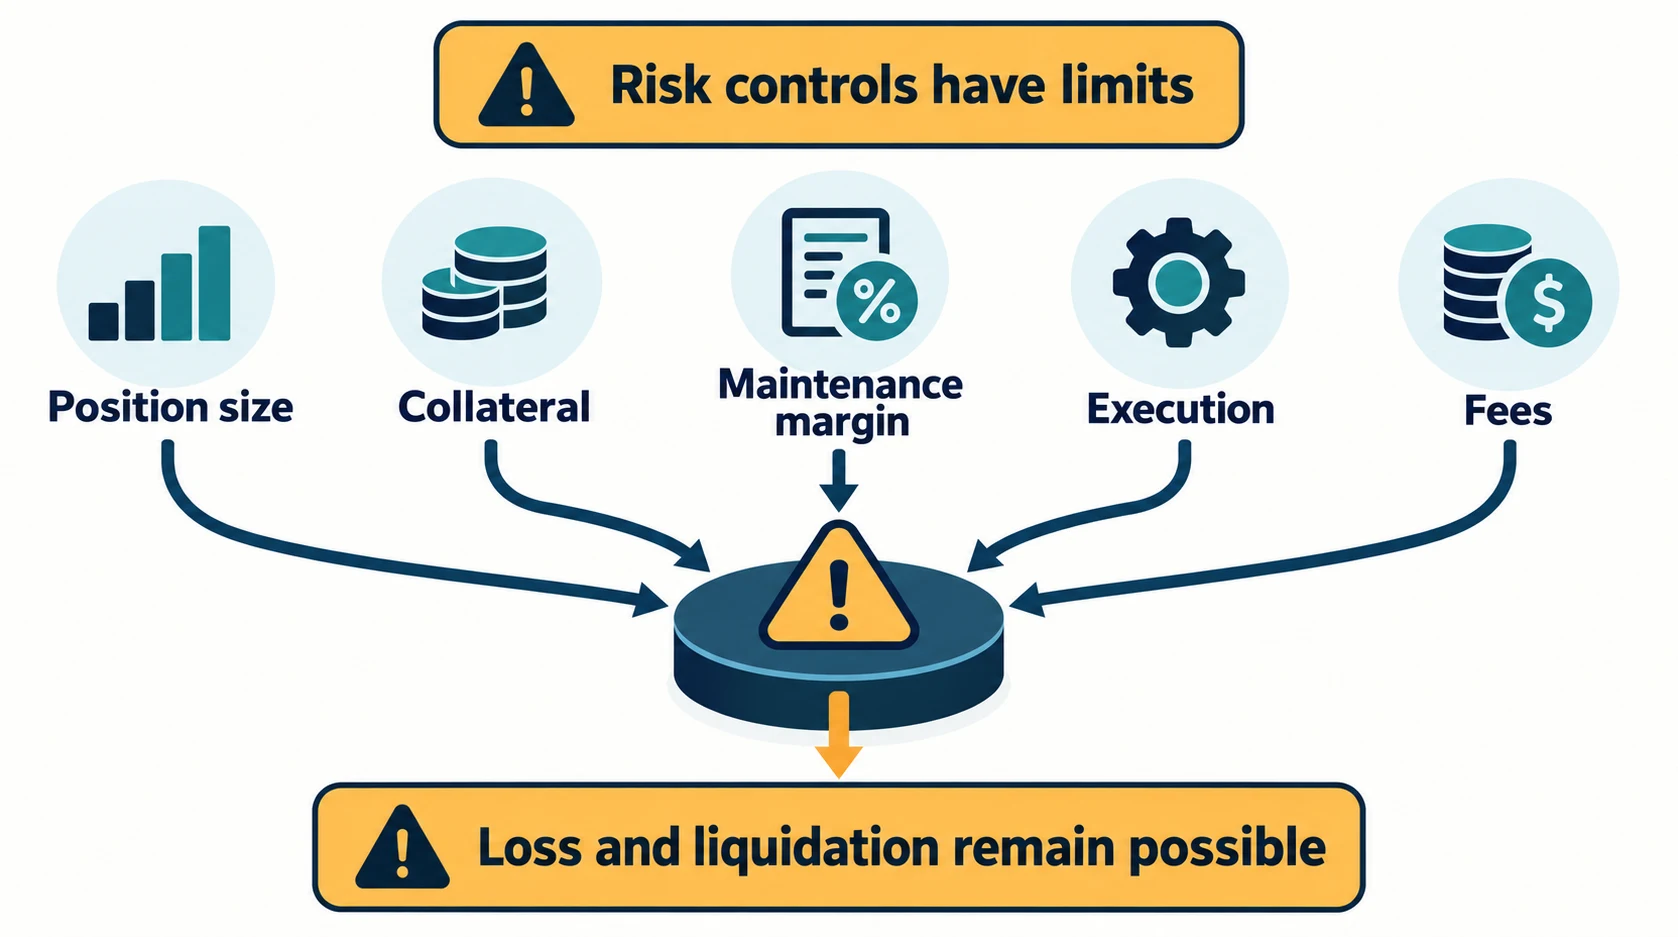
Gestión de riesgos de Bitget: garantías, exposición y límites de ejecución
El riesgo de liquidación en Bitget depende del tamaño de la posición, el alcance de las garantías, los requisitos de mantenimiento y la ejecución de órdenes. El apalancamiento amplifica la exposición, pero ningún nivel de apalancamiento, modo de margen ni configuración de stop garantiza protección frente a pérdidas. Esta guía distingue los controles y sus límites; no recomienda una asignación para operar.
Los controles de riesgo pueden definir la exposición prevista y las condiciones de salida. No garantizan rentabilidades, una probabilidad de supervivencia ni un resultado de capitalización.
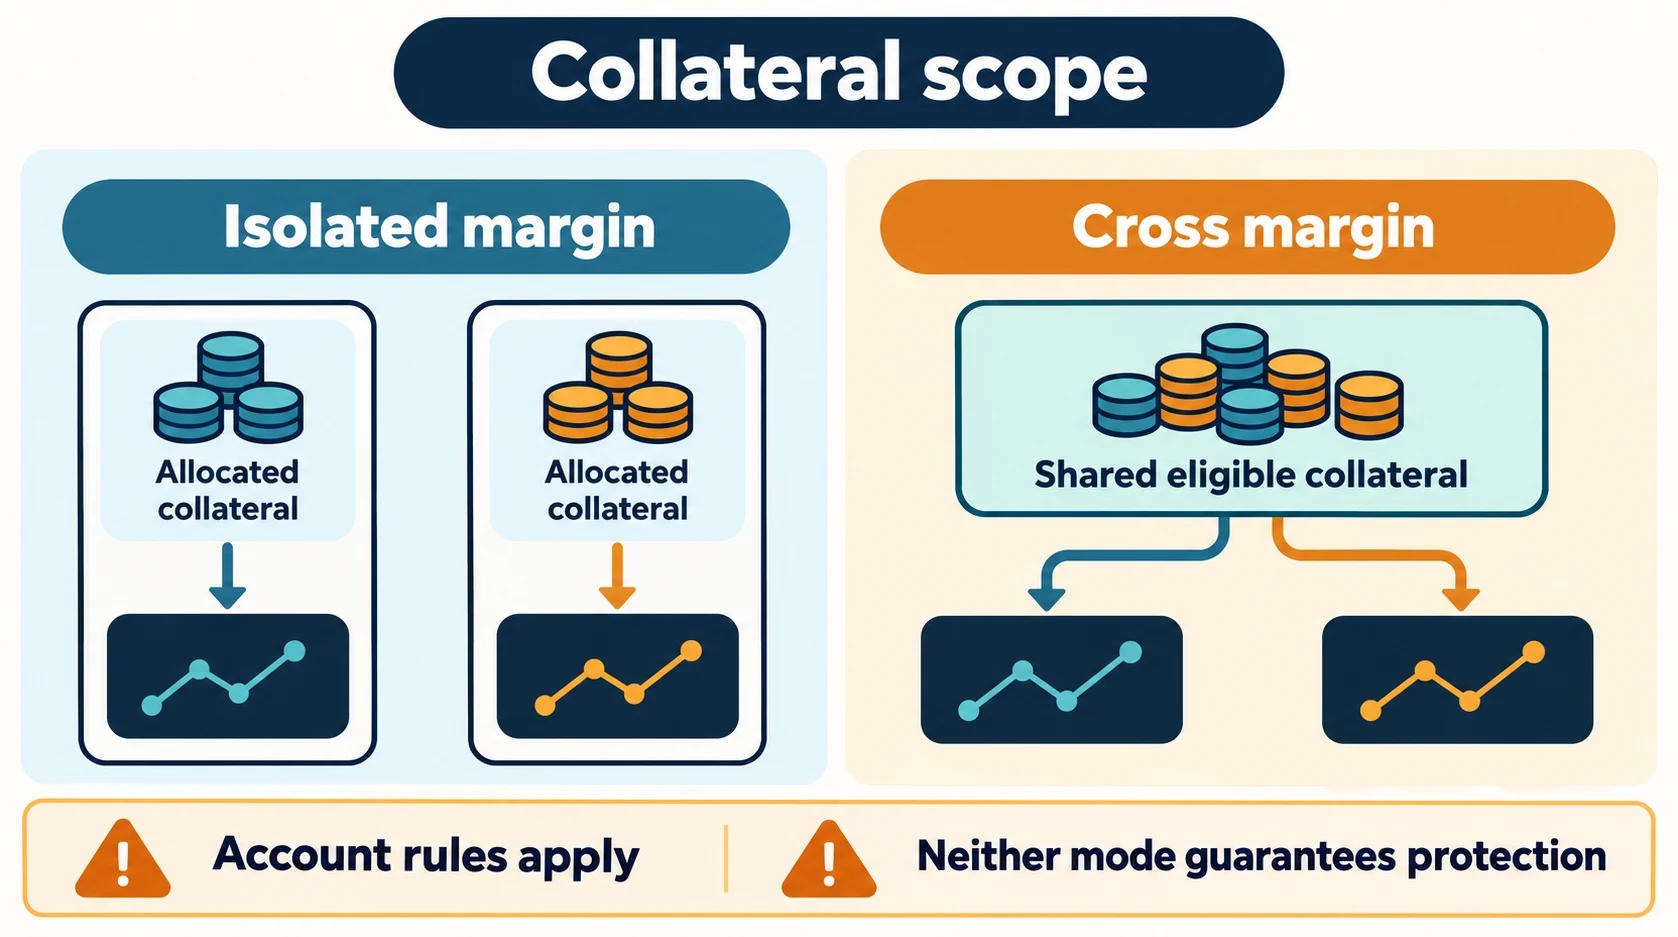
Margen aislado y margen cruzado: alcance de las garantías
El margen aislado y el margen cruzado describen distintos alcances de las garantías. Compruebe el modo exacto de la cuenta y del producto, en lugar de suponer que estas etiquetas tienen efectos idénticos en todas las cuentas de Bitget.
| Comprobar | Margen aislado | Margen cruzado |
|---|---|---|
| Alcance de las garantías | Margen específico de la posición, sujeto a las reglas de la cuenta | Garantías compartidas admisibles según las reglas de la cuenta |
| Fondos adicionales | Compruebe las aportaciones manuales y automáticas | Compruebe el fondo de margen participante |
| Resultado | La liquidación y las pérdidas siguen siendo posibles | La liquidación y las pérdidas siguen siendo posibles |
El margen aislado puede separar las garantías de una posición; el margen cruzado puede compartir garantías admisibles entre posiciones. Ninguno de los modos es adecuado para todos los principiantes o usuarios experimentados, y las aportaciones de margen automáticas o manuales pueden modificar la exposición.
Apalancamiento y exposición: no existe un rango universalmente seguro
Un mayor apalancamiento aumenta la exposición en relación con el margen aportado y puede acercar la liquidación al precio de entrada. No existe un rango de apalancamiento de 5x–10x universalmente adecuado, y un apalancamiento menor no hace que los futuros sean seguros.
Las valoraciones anteriores sobre preferencias de los usuarios no tenían una fuente de encuesta ni una metodología identificables. Se sustituyen a continuación por comprobaciones cualitativas de exposición, no por preferencias ni recomendaciones para los operadores.
| Rango de apalancamiento | Consideración sobre la exposición | Qué comprobar antes de confiar en la etiqueta |
|---|---|---|
| 1x–5x | Menor exposición que con un apalancamiento más alto y el mismo margen aportado | Sigue sujeto a pérdidas y liquidación |
| 6x–20x | Mayor exposición en relación con el margen aportado | El tamaño de la posición y el modo de margen son importantes |
| 21x–50x | Los movimientos adversos pequeños pueden tener un mayor impacto en el margen | Compruebe los requisitos de mantenimiento y las comisiones |
| 51x o más | Sensibilidad muy alta a los movimientos de precios | No se establece ninguna valoración de seguridad o preferencia |
La comparación anterior es cualitativa, no se basa en datos sobre resultados de operadores. No permite extraer conclusiones sobre supervivencia ni seguridad psicológica. Información general: Operaciones con margen
Liquidación y controles de órdenes: funciones distintas
La liquidación, el Fondo de Seguro de derivados y el ADL cumplen funciones de liquidación distintas. Ninguno ofrece un seguro contra las pérdidas de trading de un usuario individual.
Bitget utiliza cálculos de riesgo basados en el precio de marca y los requisitos de mantenimiento aplicables. Los controles de solo reducción limitan la exposición de las órdenes cuando están disponibles; no evitan la liquidación ni garantizan la ejecución a un precio elegido.
Modo de cuenta y requisitos de mantenimiento
El alcance de las garantías, la exposición nominal, las comisiones, la financiación y los requisitos de mantenimiento deben considerarse en conjunto. El modo de margen o el apalancamiento por sí solos no determinan si una posición puede soportar un movimiento de precios.
| Pregunta | Qué inspeccionar | Por qué es importante |
|---|---|---|
| ¿Qué modo de cuenta? | Modo clásico o unificado y producto compatible | Las definiciones y los cálculos pueden variar |
| ¿Qué garantías? | Activos admisibles y coeficientes de garantía | No todos los saldos de billetera respaldan todas las posiciones |
| ¿Qué referencia de riesgo? | Precio de marca, requisito de mantenimiento y precio de liquidación estimado | El último precio por sí solo no determina la liquidación |
Fórmula de cálculo del margen y ejemplos de aplicación práctica
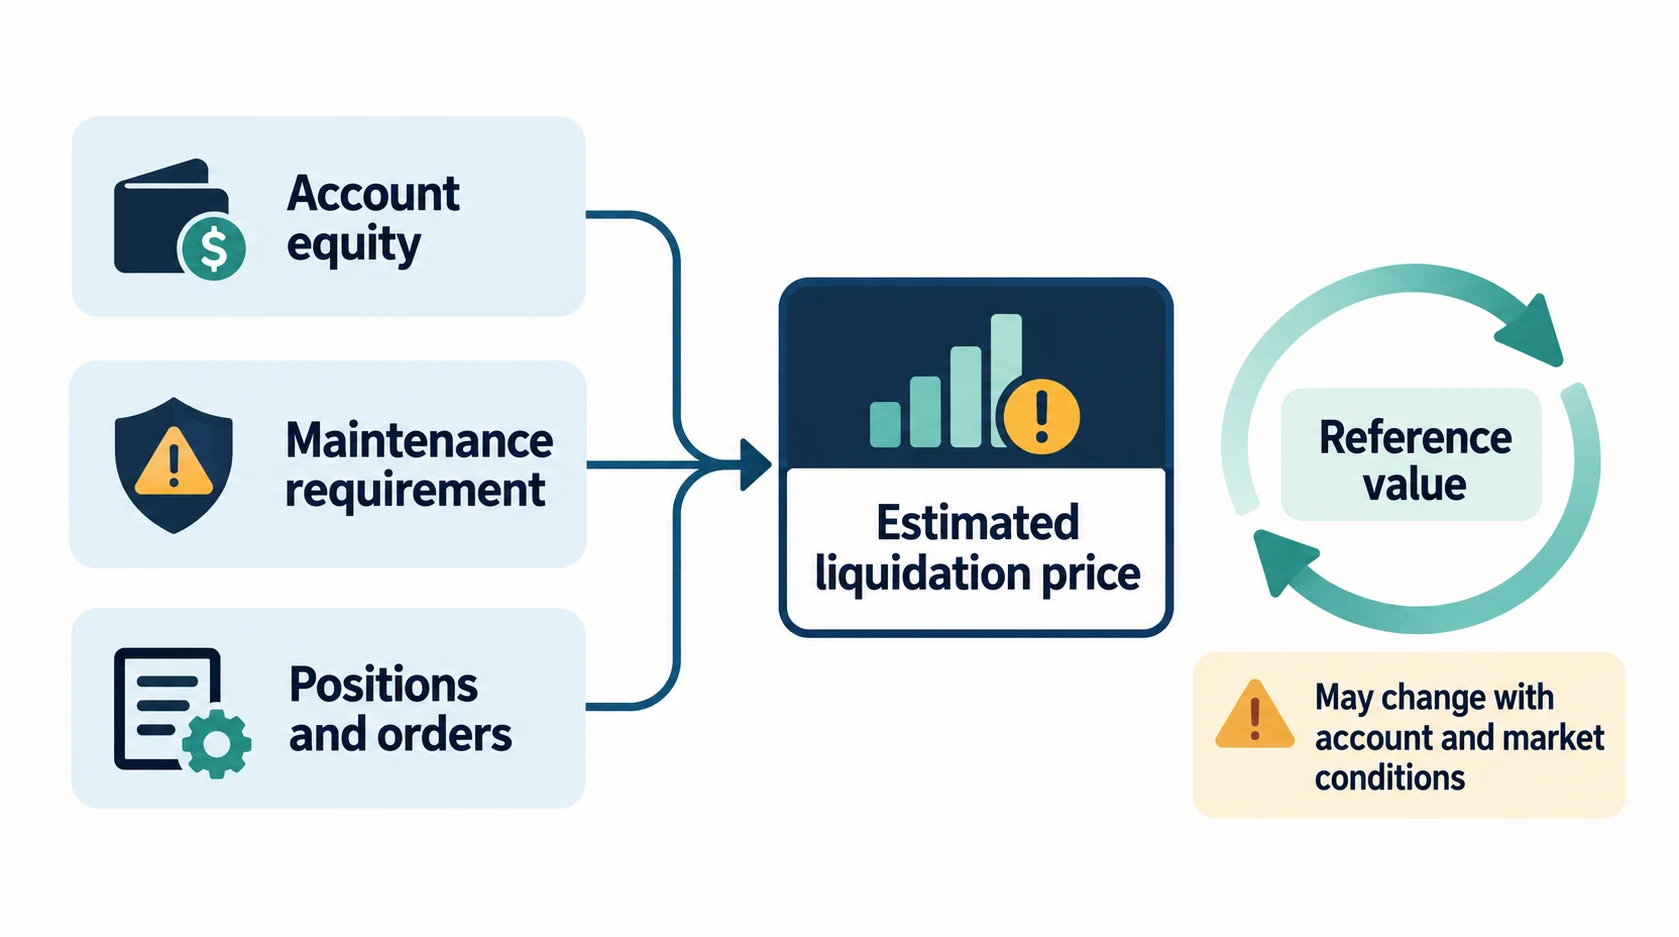
La liquidación en Bitget depende del capital de margen, las pérdidas y ganancias no realizadas y los requisitos de mantenimiento, y utiliza el precio de marca. El precio de liquidación estimado que se muestra es una referencia cambiante, no un precio de ejecución garantizado.
Precio de entrada ± precio de entrada ÷ apalancamiento no es la fórmula de Bitget para calcular el precio de liquidación. Omite el margen de mantenimiento, las comisiones, los ajustes por niveles y las dependencias del modo de cuenta. Compruebe el precio de liquidación estimado actual de la posición y el cálculo oficial aplicable.
- Alcance del cálculo: La expresión simplificada de precio de entrada/apalancamiento no es una estimación fiable de liquidación, porque omite los requisitos de mantenimiento y las comisiones.
- Estimación variable: Los movimientos del mercado, la actividad de trading y los cambios en el margen pueden modificar la estimación. Los costes de financiación también pueden afectar al margen; el efecto no es necesariamente pequeño.
- Limitación del stop-loss: No existe un margen de seguridad universal del 1%–2% respecto de un precio de liquidación estimado. Compruebe por separado la fuente del activador y el riesgo de ejecución.
Cálculo ilustrativo del apalancamiento, no una encuesta a operadores
No se disponía de ninguna fuente, método de muestreo ni conjunto de datos subyacente para la supuesta encuesta a 10,000 operadores. La tabla siguiente muestra, en su lugar, un cálculo hipotético con margen fijo. No representa resultados ni supervivencia observados de operadores.
| Apalancamiento hipotético | Valor nominal con un margen de 100 USDT | Pérdida bruta ante un movimiento adverso del 1% | Pérdida como % del margen aportado |
|---|---|---|---|
| 1x | 100 USDT | 1 USDT | 1% |
| 3x | 300 USDT | 3 USDT | 3% |
| 5x | 500 USDT | 5 USDT | 5% |
| 10x | 1,000 USDT | 10 USDT | 10% |
En la ilustración, el margen se fija en 100 USDT y la posición se mueve en contra un 1%. El PnL bruto equivale al valor nominal de la posición × variación del precio. Se excluyen las comisiones, la financiación, el deslizamiento y el margen de mantenimiento; esto no es una previsión del precio de liquidación ni del rendimiento.
Separación de cuentas: funciones y límites
La separación de cuentas puede servir para organizar saldos y permisos. No elimina el riesgo de custodia del exchange ni demuestra que una asignación porcentual determinada sea adecuada.
- Alcance del saldo: Identifique qué saldos pueden utilizarse como garantía; no existe un porcentaje universal verificado para la cuenta de financiación.
- Transferencias: Una transferencia cambia dónde se encuentran los fondos, pero no demuestra por sí sola que estén aislados del riesgo de garantía o de custodia.
- Fondos obtenidos: Toda decisión de asignación depende de cada usuario; no se prescribe ningún umbral universal de ganancias ni porcentaje de retirada.
Compruebe qué saldo respalda realmente una posición y si están habilitadas las transferencias automáticas o las aportaciones de margen. Las cuentas separadas son una disposición operativa, no una garantía contra pérdidas que afecten a toda la cuenta. Información de contexto: conceptos básicos del trading con margen
Análisis del mecanismo central del sistema de liquidación
La liquidación es un proceso de control de riesgos que se activa conforme a las reglas de la cuenta aplicables. Puede cancelar órdenes, reducir la exposición o cerrar posiciones; no consiste simplemente en vender cuando el último precio negociado cae por debajo del precio de entrada.
Correlación entre el nivel de margen y el algoritmo de liquidación
Los requisitos de mantenimiento dependen del modo de la cuenta, el nivel de la posición y las garantías. Compare el precio de referencia actual, el precio de liquidación estimado y el ratio de riesgo en la cuenta; la estimación puede cambiar.
| Control | Función | Límite |
|---|---|---|
| Margen aislado | Separa la garantía de la posición conforme a las reglas aplicables | El margen adicional puede aumentar el importe expuesto |
| Margen cruzado | Comparte las garantías admisibles entre posiciones | Las pérdidas de una posición pueden afectar al margen compartido |
| Separación de cuentas | Organiza los saldos y los permisos | No elimina el riesgo de custodia de la plataforma |
Función y principio operativo del fondo de seguro
El fondo de seguro de derivados cubre ciertos déficits de liquidación conforme a las reglas de liquidación de Bitget. No es una compensación por las pérdidas habituales de trading ni demuestra la solvencia general del exchange.
- Función de liquidación: El tratamiento del fondo de seguro depende del producto de derivados y de las reglas de liquidación pertinentes.
- Saldo publicado: El saldo de un fondo no demuestra la solvencia total del exchange ni que una cuenta de usuario esté asegurada.
- Límite: Aun pueden producirse déficits extremos y ADL; el tamaño del fondo no garantiza la seguridad.
Sistema de desapalancamiento automático (ADL)
El ADL puede reducir las posiciones opuestas cuando se activan las condiciones pertinentes del fondo o de riesgo. Las reglas para fondos aislados y compartidos pueden diferir; el agotamiento del fondo no es un desencadenante único y universal para todos los productos.
La clasificación y los indicadores del ADL reflejan las reglas aplicables a la cuenta. Un menor nivel de apalancamiento o una posición dividida no garantizan que no pueda producirse ADL.
Procedimiento de liquidación en 4 pasos
- Supervisión del riesgo: No dé por sentado que recibirá una advertencia antes de cada liquidación.
- Gestión del riesgo: La cancelación de órdenes, la reducción y la liquidación pueden depender del modo de la cuenta y del nivel.
- Tratamiento de déficits: Consulte las reglas pertinentes del fondo de seguro y del ADL; no dé por sentado que todas las pérdidas estarán cubiertas de inmediato.
- Registros de liquidación: Revise el libro mayor real; aquí no se garantiza la devolución inmediata de las garantías restantes.
Utilice la documentación de liquidación vigente y específica del producto. Aquí no se formula ninguna afirmación jurídica sin fundamento ni se garantiza un precio de ejecución determinado. Referencia anterior: reglas oficiales de liquidación de Bitget
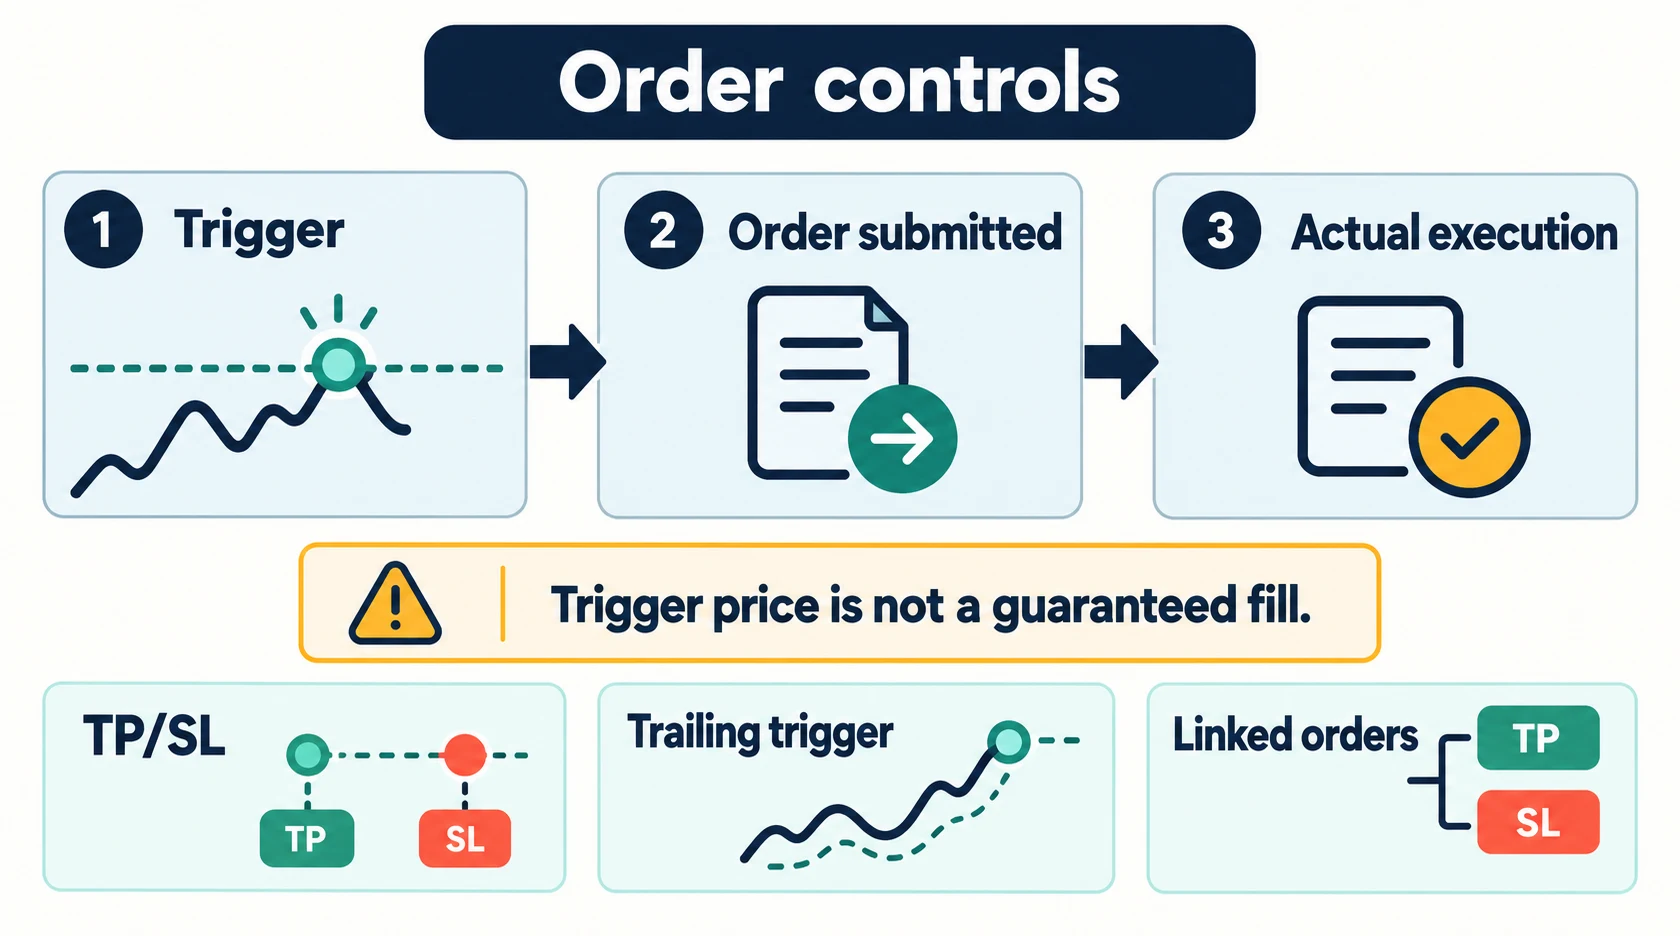
Gestión de riesgos mediante ajustes avanzados de órdenes: TP/SL, trailing stop y OCO
Las órdenes condicionales automatizan instrucciones específicas, no previenen pérdidas. La activación, el envío de la orden y su ejecución completa son eventos distintos.
1. TP/SL: ajustes de activación y ejecución
Para TP/SL, compruebe la referencia del precio de activación, la cantidad de la orden y el tipo de ejecución. Una orden stop puede sufrir deslizamiento, quedar sin ejecutar como orden limitada o dejar de ser pertinente si cambia la posición.
- Disponibilidad de TP/SL: Compruebe el panel de órdenes pertinente y la compatibilidad del producto, en lugar de dar por sentado que las opciones de entrada son idénticas.
- Ratio riesgo-recompensa: Un ratio planificado no garantiza la rentabilidad. Distinga entre los precios objetivo y las ejecuciones realizadas, e incluya las comisiones, la financiación y el deslizamiento.
- Ejecución: Distinga entre el precio de activación y la ejecución a mercado o limitada; las ejecuciones a mercado pueden sufrir deslizamiento y las órdenes limitadas pueden quedar sin ejecutar.
2. Trailing stop: activación y retroceso
Un trailing stop sigue los movimientos favorables y se activa conforme a las condiciones configuradas. Su activación y la ejecución resultante dependen del producto; no maximiza ni garantiza las ganancias.
- Condiciones del trailing stop: Compruebe los parámetros de activación, retroceso y ejecución del producto seleccionado.
- Límites de la automatización: Una instrucción de trailing stop no garantiza ganancias ni elimina la necesidad de supervisión.
- Elección de parámetros: No se recomienda un porcentaje de retroceso universal para Bitcoin ni para las altcoins.
3. Uso de órdenes OCO (una cancela a la otra)
OCO vincula dos órdenes admisibles, de modo que, conforme a las reglas del producto, la ejecución de una cancela la otra. Compruebe la disponibilidad para el producto spot o de futuros seleccionado, en lugar de dar por sentado que todos los paneles de órdenes admiten OCO.
| Orden | Función que se debe verificar | Límite de ejecución |
|---|---|---|
| TP/SL | Referencia de activación, cantidad y tipo de ejecución | La activación no garantiza la ejecución |
| Trailing stop | Parámetros de activación y retroceso | Ejecución específica del producto; no se garantizan ganancias |
| OCO | Órdenes vinculadas cuando estén disponibles | La disponibilidad y las reglas de cancelación dependen del producto |
4. Cierre parcial y exposición restante
Si se ejecuta, el cierre parcial reduce la cantidad restante. No necesariamente recupera el margen inicial ni hace que la posición restante esté libre de riesgo.
- Cierre parcial: Especifique intencionalmente la cantidad; no se presupone un porcentaje de cierre universal ni la recuperación del capital inicial.
- Stop al precio de entrada: Un stop cercano al precio de entrada no cubre todas las comisiones, la financiación ni el deslizamiento, y puede que no se ejecute según lo previsto.
- Posición restante: Vuelva a comprobar la exposición residual y las cantidades de las órdenes tras cualquier ejecución parcial.
Controles de órdenes: funciones y limitaciones
Los porcentajes presentados anteriormente, que comparaban a los principales ganadores con otros operadores, carecían de respaldo. Ahora la tabla compara la función de cada control y lo que aún debe comprobarse; no mide su adopción ni su rentabilidad.
| Control de órdenes | Función prevista | Límite que debe verificarse |
|---|---|---|
| TP/SL | Orden condicional para tomar ganancias o reducir pérdidas | Fuente del activador, tipo de orden y ejecución |
| Trailing Stop | Ajusta un activador cuando el precio se mueve favorablemente | Activación y retroceso; no se garantiza la ejecución |
| Solo reducir | Restringe una orden apta para que reduzca la posición | Producto, modo de posición y tamaño de la posición restante |
Cuando está disponible, la función «Solo reducir» tiene como objetivo reducir la exposición existente en lugar de aumentarla. Compruebe el modo de posición, la cantidad y las órdenes pendientes; no es un ajuste que deba aplicarse indiscriminadamente a todas las órdenes. Referencia anterior: guía oficial de «Solo reducir»
Factores de riesgo de liquidación: límites de la evidencia disponible
La liquidación puede causar pérdidas sustanciales, pero este artículo no cuenta con un conjunto de datos verificado que establezca una tasa universal de pérdidas del 90 % ni la frecuencia de liquidación entre los usuarios de Bitget.
Lista cualitativa de verificación de riesgos
La encuesta presentada anteriormente a 5.000 operadores no tenía una fuente ni una metodología verificables. La siguiente tabla es una lista cualitativa de verificación de riesgos, no una comparación de las poblaciones de inversores coreanos y mundiales.
| Factor de riesgo | Qué inspeccionar | Por qué es importante | Limitación |
|---|---|---|---|
| Apalancamiento alto | Valor nominal en relación con el margen | Mayor sensibilidad de las ganancias y pérdidas | No se ha establecido ningún porcentaje basado en la nacionalidad |
| Ausencia de un plan de control de pérdidas | Órdenes pendientes y ajustes de los activadores | La posición puede seguir expuesta | La ejecución del stop-loss no está garantizada |
| Aumentar la exposición con pérdidas | Nuevo tamaño, margen y estimación de liquidación | La exposición puede aumentar | No es un método de recuperación demostrado |
| Decisiones impulsivas | Fundamento de la decisión y posiciones pendientes | Es posible abandonar las reglas | No se ha establecido ninguna frecuencia poblacional |
¿Es la nacionalidad un indicador fiable del riesgo?
No hay evidencia aquí que establezca que los operadores coreanos afronten un mayor riesgo de liquidación que otras poblaciones. Evalúe la exposición real y los ajustes de la cuenta en lugar de inferir el riesgo a partir de la nacionalidad. Término de contexto: Apalancamiento.
- Supuestos: Distinga una premisa respaldada de una expectativa de rebote; ninguna de las dos determina el precio futuro.
- Respuesta ante pérdidas: Aumentar la exposición tras una pérdida puede modificar el riesgo; no se afirma ningún multiplicador medido ni frecuencia conductual.
- Evidencia: Las señales de la comunidad no verificadas no constituyen evidencia oficial de movimientos futuros de los precios. Contexto: Volatilidad
Lista de verificación de decisiones sin clasificaciones poblacionales
La siguiente tabla es una lista de verificación de decisiones observables. No clasifica a los usuarios en un grupo superior o inferior verificado estadísticamente.
| Decisión | Comprobación observable | Sin inferencias |
|---|---|---|
| Premisa de entrada | Documente el motivo y la incertidumbre | No es una estrategia verificada del 5 % superior |
| Instrucción de salida | Verifique el activador y la cantidad de la orden | No se garantiza una pérdida máxima |
| Exposición de la cuenta | Inspeccione el valor real de la garantía y el valor nominal | No existe una asignación universal del 5–10 % |
Límites de los controles de riesgo
Los controles que ofrecen los exchanges de criptomonedas no garantizan que se evite la liquidación. Se retira la afirmación anterior de que el 85 % de los encuestados triplicó la duración de su cuenta, ya que no había evidencia verificable que la respaldara.
Un fondo de seguro es un colchón de riesgo de liquidación, no una protección frente a las pérdidas de inversión individuales. El enlace anterior que figura a continuación no era accesible para quien verificó la información; la documentación oficial vigente aparece en las referencias de corrección. Referencia anterior: Fondo de seguro
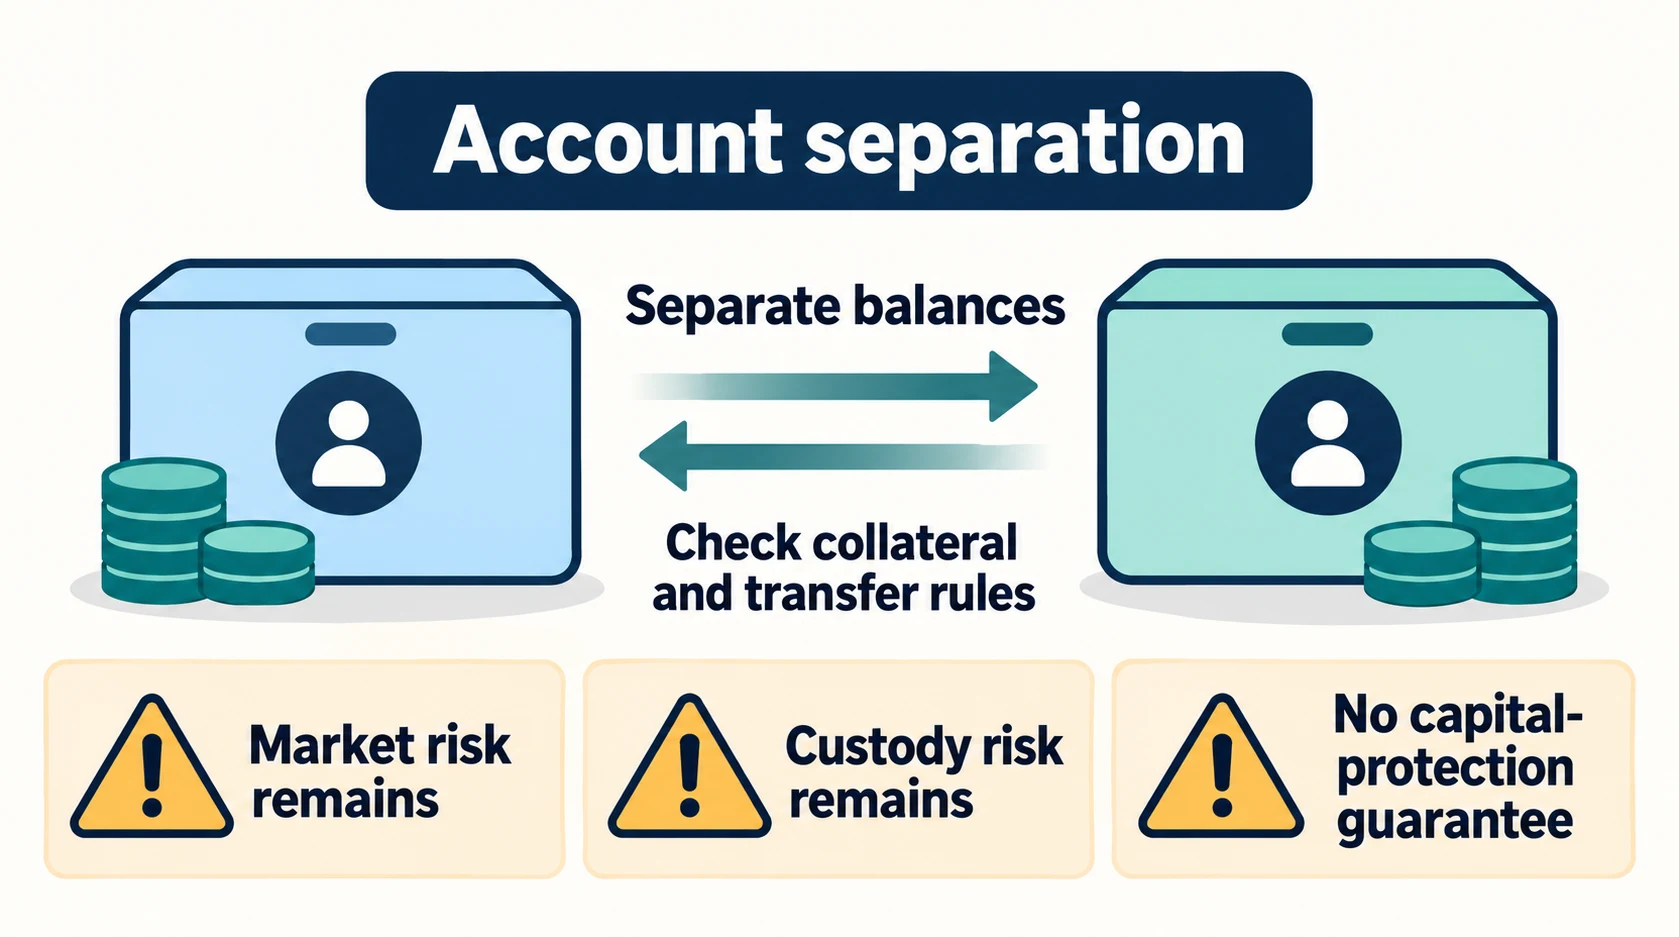
Posibles factores de riesgo, no frecuencias de casos medidas
Los siguientes son posibles factores de riesgo, no una clasificación de la frecuencia medida de liquidaciones entre principiantes. No se proporcionó ningún conjunto de datos de casos para las afirmaciones originales sobre frecuencia.
- Apalancamiento alto: Pequeñas variaciones de precio pueden producir grandes cambios en relación con el margen; para determinar un umbral exacto de pérdidas o liquidación se necesitan datos de la cuenta.
- Añadir margen frente a aumentar la posición: Añadir garantías no modifica por sí solo el precio promedio de entrada; aumentar la cantidad de la posición sí puede modificarlo.
- Financiación: Los cobros o cargos de financiación pueden afectar el capital y, por tanto, el riesgo; consulte el contrato real y los registros de la cuenta. Información general: operaciones de futuros
- Indicadores: Una lectura de un indicador no garantiza una dirección ni excluye un estrangulamiento. Información general: estrangulamiento de posiciones largas
Lista de verificación para la gestión de cuentas
Esta comparación enumera preguntas sobre la gestión de cuentas. No determina el nivel de satisfacción, la experiencia, la estabilidad ni un porcentaje de asignación universal.
| Pregunta sobre la cuenta | Verificación | Límite |
|---|---|---|
| Saldos | ¿Qué fondos respaldan la posición? | La separación por sí sola no garantiza la seguridad |
| Permisos | ¿Qué cuenta o API puede operar o transferir fondos? | Los controles de acceso no eliminan el riesgo de mercado |
| Límites de garantías | Reglas de la cuenta maestra/subcuenta y del producto | No se prescribe ninguna asignación fija a futuros |
| Índice de riesgo | Visualización actual de la cuenta e inputs de mantenimiento | Un índice objetivo no garantiza el rendimiento |
Segregación de cuentas y riesgos compartidos
Las funciones de las subcuentas, los permisos y los límites de garantías dependen de la cuenta y del producto. Crear subcuentas no elimina por sí solo los riesgos de custodia compartida o de mercado. El destino anterior no se ha vuelto a validar. Referencia anterior: Subcuenta
Procedimiento paso a paso para separar cuentas
- Asignación de activos: Aquí no se establece ninguna asignación universal del 20%–30% a futuros ni del 70% a operaciones al contado/staking. Los activos al contado y el staking conllevan sus propios riesgos de mercado, custodia y producto.
- Propósito y permisos: Distinga los saldos y los derechos de acceso de las subcuentas cuando sea posible; esto no constituye una recomendación de añadir estrategias.
- Alcance de las garantías: Compruebe las reglas de margen aislado o cruzado y cualquier adición automática; ninguno de los dos modos es universalmente seguro ni obligatorio.
- Umbral de revisión: Ningún porcentaje fijo de pérdidas en subcuentas garantiza protección ni se prescribe para todos los usuarios.
Estructura de la cuenta: no hay una comparación de rendimiento verificada
La supuesta encuesta de 2025 a 1.000 operadores no tenía una fuente verificable. Ahora, la tabla describe aspectos que deben tenerse en cuenta sobre la estructura de la cuenta, sin afirmar períodos de supervivencia, porcentajes de liquidación ni rendimientos promedio.
| Estructura de la cuenta | Revisión de la exposición | Posible limitación | Afirmación sobre el rendimiento |
|---|---|---|---|
| Garantías compartidas | Qué saldos respaldan las posiciones | Las pérdidas pueden afectar las garantías compartidas | No hay datos verificados sobre la duración ni el rendimiento promedio |
| Saldos separados | Transferencias y ajustes de margen automático | La separación no elimina los riesgos de custodia ni de mercado | No hay una reducción verificada de la tasa de liquidación |
La separación de cuentas no garantiza la conservación del capital. Revise los saldos reales, las reglas de garantías y los permisos sin suponer que las pérdidas no pueden extenderse.
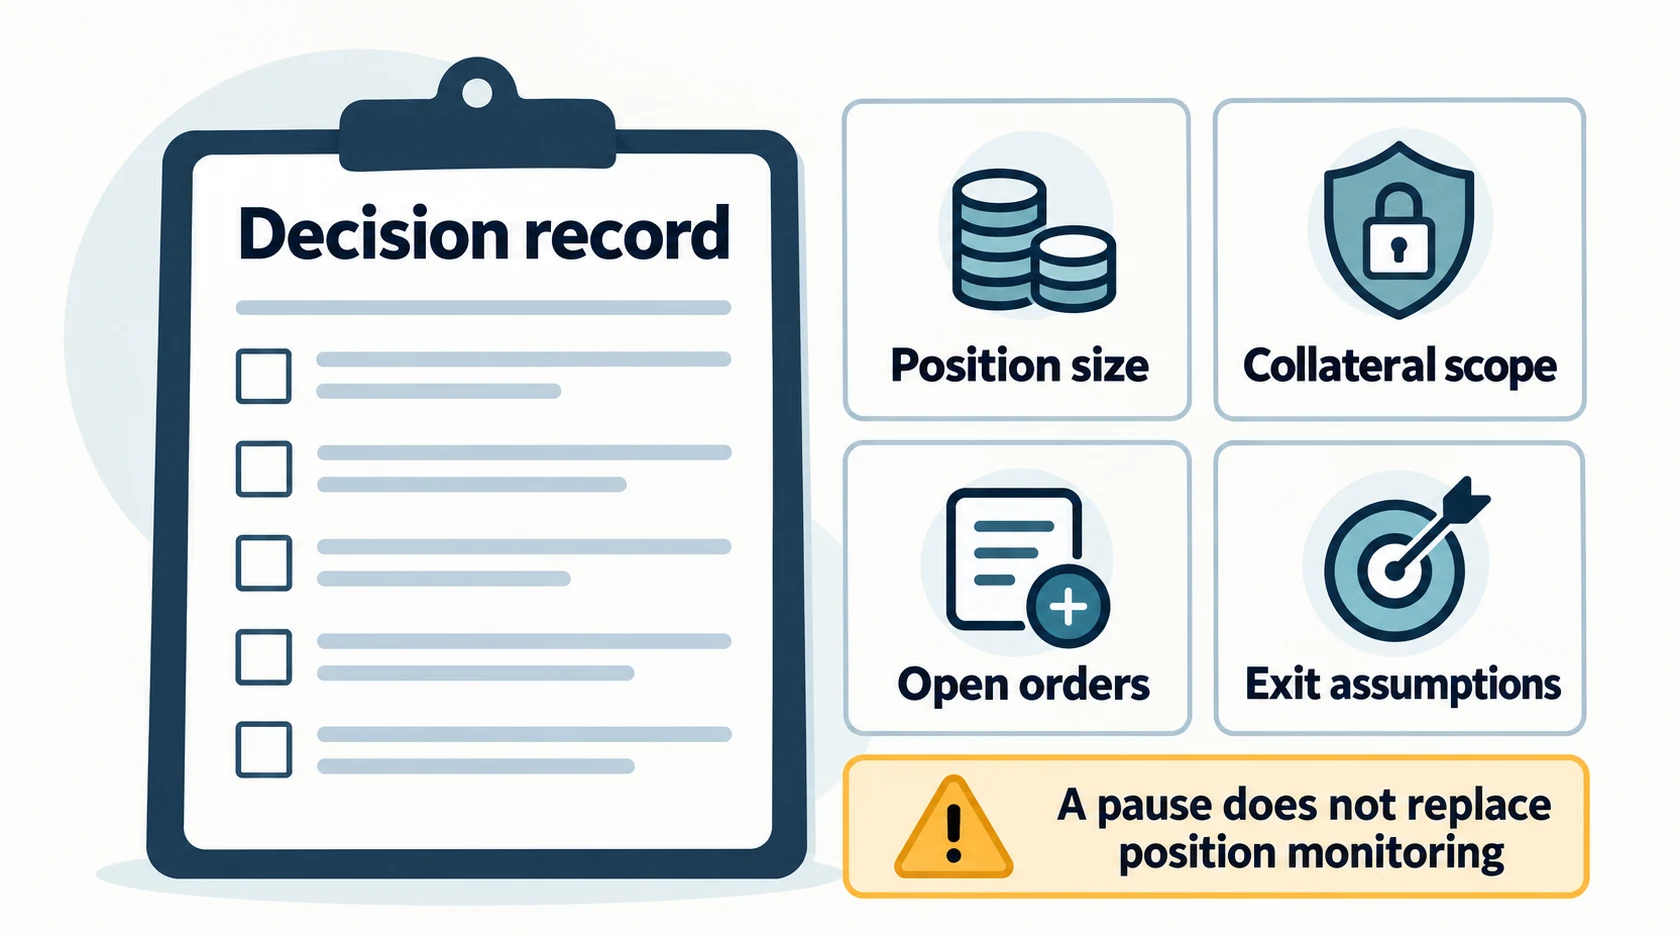
Registros de decisiones y planificación de salidas
Un plan de salida describe las acciones y los límites previstos. No puede garantizar la siguiente oportunidad de operación, eliminar las emociones ni garantizar una pérdida realizada máxima.
1. Proceso de stop loss para controlar las operaciones emocionales
Antes de confiar en un stop, comprenda cómo se activa y cómo se ejecuta. La lista de verificación que aparece a continuación es una ayuda editorial para el proceso, no un método de rendimiento probado.
- Fundamento de salida: Registre la condición prevista y las limitaciones de ejecución; un nivel del gráfico no garantiza la ejecución.
- Revisión de órdenes: Verifique los parámetros de TP/SL y las órdenes pendientes; la automatización no puede garantizar el resultado previsto.
- Cálculo del tamaño: Distinga la exposición prevista de la pérdida realizada; no se recomienda ningún presupuesto universal de porcentaje de pérdidas.
2. Rutinas de seguimiento y revisión
La fatiga y el estrés pueden afectar las decisiones. No se afirma que las rutinas siguientes mejoren de forma cuantificable los rendimientos o la supervivencia.
- Registros: Un diario puede conservar las decisiones y los resultados; no demuestra que los rendimientos vayan a mejorar.
- Límites: Un límite de revisión definido por uno mismo es una decisión de proceso, no un tope garantizado para las pérdidas de mercado.
- Seguimiento: Revise el capital, el riesgo de margen y el estado de las órdenes, además de los gráficos; ignorar las pérdidas y ganancias no es una regla de seguridad.
Verificaciones observables de decisiones
| Proceso | Acción observable | Límite |
|---|---|---|
| Planificación de salidas | Registrar el desencadenante y el tipo de ejecución | La salida prevista puede diferir de la ejecución |
| Registros de operaciones | Conservar órdenes, comisiones, financiación y resultados | Los registros no demuestran el éxito futuro |
| Revisión de pérdidas | Revisar los supuestos antes de cambiar la exposición | No existe un período de espera universalmente válido |
| Seguimiento | Revisar el capital, las garantías y las órdenes pendientes | Ninguna conducta elimina el riesgo de mercado |
Proceso de decisión: no hay una comparación verificada de rendimientos o supervivencia
El anterior estudio de seguimiento de 2025 con 5.000 participantes no estaba respaldado por un conjunto de datos identificable. La tabla siguiente es una lista de verificación del proceso, no una medición de rendimientos, caídas ni probabilidades de supervivencia.
| Proceso | Qué registrar | Qué sigue siendo incierto | Garantía de resultados |
|---|---|---|---|
| Decisión no estructurada | Exposición, órdenes y motivo de la acción | Rendimientos y gravedad de las pérdidas futuras | Ninguno |
| Decisión documentada | Límites planificados y ejecución real | Rendimientos y gravedad de las pérdidas futuras | Ninguno |
Un proceso de gestión de riesgos por escrito puede ayudar a organizar las decisiones, pero este artículo no presenta pruebas de que el control emocional o los hábitos de uso de órdenes stop loss reduzcan el riesgo de quiebra en un 90 %. Ni un proceso ni la configuración de una orden garantizan la preservación del capital.
Resumen completo y preguntas frecuentes (FAQ)
Resumen clave de la guía
- Gestión de riesgos: Revise el modo de margen, el tamaño de la posición, el precio de liquidación estimado y las limitaciones de las órdenes. No existe un nivel de apalancamiento universalmente seguro o recomendado.
- Estructura de la cuenta: Verifique las garantías y los permisos reales de las subcuentas; la segregación no elimina el riesgo de custodia compartida.
- Revisión de decisiones: Registre los supuestos y la incertidumbre sin afirmar que las instrucciones mecánicas eliminan las emociones.
Preguntas frecuentes (FAQ)
P1: ¿Un mayor apalancamiento permite acumular riqueza más rápidamente? No se garantiza ningún resultado. Con el mismo margen, un mayor apalancamiento aumenta la exposición nominal y el impacto de las variaciones de precio; también importan las comisiones y los requisitos de liquidación.
P2: ¿Una relación riesgo-beneficio de 1:2 garantiza una cuenta rentable?
R: No. Una relación objetivo y una tasa de aciertos supuesta no son resultados reales. Importan las comisiones, la financiación, el deslizamiento, las ejecuciones reales y la distribución de las ganancias y pérdidas. Además, las órdenes stop loss pueden ejecutarse a un precio peor que el previsto.
P3: ¿Qué ajuste garantiza protección en Bitget? Ninguno. El margen aislado, el margen cruzado, las órdenes de solo reducción y las órdenes stop cumplen funciones distintas y están sujetos a limitaciones del producto y de la cuenta.
P4: ¿Existe una regla comprobada de 24 horas para los operadores ansiosos?
R: Este artículo no presenta pruebas de que exista una regla universal de 24 horas ni de que el 99 % de las operaciones impulsivas se produzcan durante episodios de ansiedad. Hacer una pausa antes de tomar una decisión discrecional no sustituye la supervisión de las posiciones existentes y las órdenes pendientes.
Nota de corrección — 8 de octubre de 2026: Se han retirado las encuestas, las clasificaciones de poblaciones, las estadísticas de rendimiento y satisfacción, las recomendaciones universales de asignación y las garantías de beneficios o seguridad sin fundamento de la fuente revisada. Las tablas son comprobaciones cualitativas o cálculos expresamente hipotéticos, no resultados observados de operadores. Esta fuente en inglés se ha corregido; sus doce traducciones vinculadas no se han actualizado. Los enlaces antiguos que no pudieron volver a validarse no se utilizan como evidencia para las afirmaciones actualizadas. Esta página contiene información educativa y no constituye una recomendación sobre apalancamiento, asignación o inversión.
Referencias oficiales para los cálculos, verificadas el 8 de octubre de 2026: Actualización del margen de mantenimiento de la cuenta clásica; precio de liquidación estimado; descripción general de la liquidación. Los modos de cuenta y su aplicabilidad varían; las páginas oficiales antiguas y nuevas no son fórmulas universales intercambiables.
Referencias oficiales de controles, verificadas el 8 de octubre de 2026: modo aislado de la cuenta unificada; modos de posición de cobertura y unidireccional; tipos de órdenes de futuros; tipos de órdenes al contado; Fondo de seguro de derivados; límites de garantías de cuentas maestras y subcuentas. Estos documentos describen productos diferentes; no aplique una regla de órdenes al contado, CFD o cuenta unificada a todas las cuentas de futuros.