الوثائق الرسمية التي تم التحقق منها في 12 أكتوبر 2026 (KST). النطاق: العقود الآجلة الخطية العادية USDT-M، وليس أداء التداول بالنسخ أو عوائد الشبكة أو حسابات عقود Coin-M. الصور مخططات مفاهيمية منشأة بالذكاء الاصطناعي، وليست لقطات شاشة لواجهة Bitget. جميع الأمثلة الحسابية افتراضية.
يقيس كل من الربح والخسارة (PnL) والعائد على الاستثمار (ROI) في عقود Bitget الآجلة أمرين مختلفين: فالربح والخسارة هو مبلغ ربح أو خسارة، بينما يعبّر العائد على الاستثمار عن نتيجة نسبةً إلى أساس رأسمالي محدد. وقد يختلف الربح والخسارة المقدّر لمركز مفتوح عن صافي النتيجة النهائية، لأن سعر الخروج والكمية المغلقة ورسوم التداول والتمويل عوامل مؤثرة. لمطابقة الأرقام، قارن العقد والعملة والفترة الزمنية والكمية نفسها، وتحقق مما يتضمنه المقياس المعروض مسبقًا.
النسبة المئوية الخضراء لا تثبت أن قيمة حسابك بالكامل ارتفعت بهذه النسبة. يفصل هذا الدليل بين الحسابات ويقدم طريقة عملية للتحقق من السجلات، من دون التعامل مع أي نسبة على أنها توقع للعائد.
ما رقم الربح والخسارة في Bitget الذي تقارنه؟
| المقياس | السؤال الذي يجيب عنه | ما الذي ينبغي التحقق منه قبل المقارنة |
|---|---|---|
| الربح والخسارة غير المحقق | ما مقدار مكسب أو خسارة السعر المقدّرة للمركز المفتوح؟ | سعر التقييم والكمية المتبقية ووقت التقييم. |
| العائد على الاستثمار (ROI) | ما النتيجة كنسبة مئوية من أساس رأسمالي محدد؟ | البسط والمقام والتعريف الخاص بالمنتج. |
| الربح والخسارة المحقق / الخاص بالمركز | ما النتيجة المسجلة عن التعرض المغلق؟ | التنفيذات الفعلية والرسوم المُحتسبة مسبقًا والتمويل وأي مركز متبقٍ. |
| الربح والخسارة للحساب خلال فترة | كيف تغيرت قيمة الحساب خلال فترة محددة؟ | لقطة الرصيد الافتتاحي والتحويلات والمراكز الأخرى وتقييم العملة. |
يميز دليل Bitget للربح والخسارة في العقود الآجلة بين الربح والخسارة للمراكز المفتوحة والنتائج المحققة والإجمالي لمركز مغلق بالكامل ومقاييس الحساب القائمة على الفترات. لا تستبدل أحدها بآخر لمجرد أن الواجهة تعرضها متجاورة.
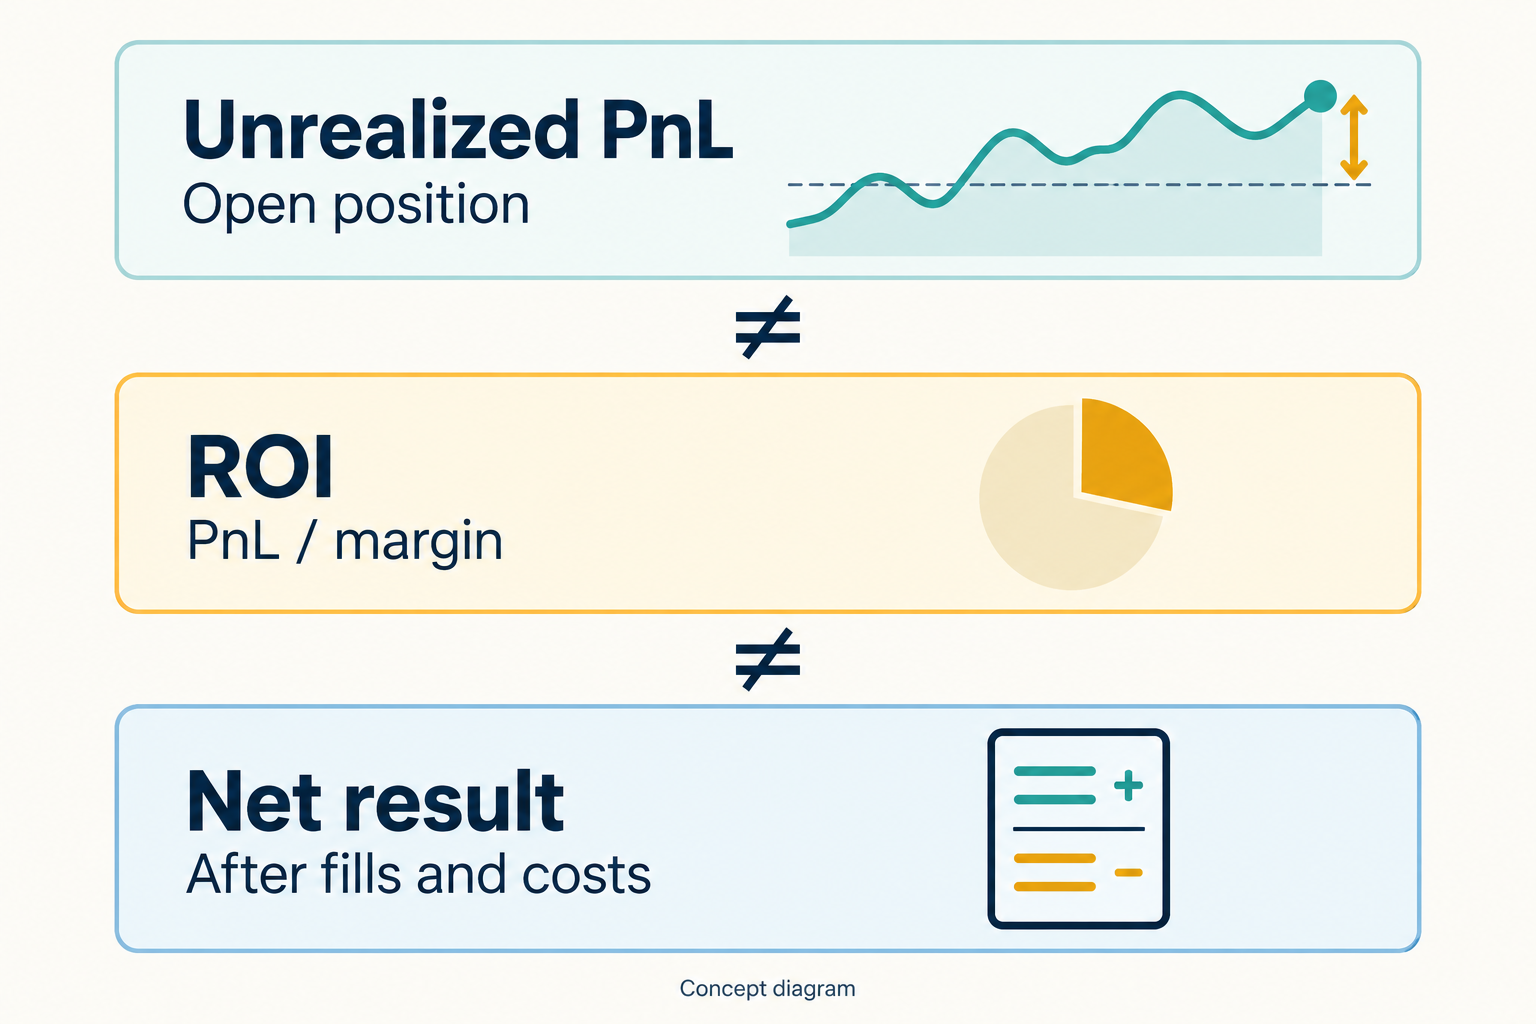
كيف يُحسب الربح والخسارة غير المحقق لعقود USDT-M الآجلة؟
للمركز الخطي البسيط، عندما تكون الكمية معبّرًا عنها بوحدات الأصل الأساسي، استخدم الفرق بين سعر التقييم ومتوسط سعر الدخول. يستخدم شرح Bitget للربح والخسارة في USDT-M سعر العلامة لتقدير المركز المفتوح.
شراء: (سعر العلامة − متوسط سعر الدخول) × الكمية المتبقية
بيع: (متوسط سعر الدخول − سعر العلامة) × الكمية المتبقية
مركز شراء افتراضي على BTCUSDT: متوسط سعر الدخول 50,000 USDT، وسعر العلامة 50,500 USDT، والكمية 0.02 BTC. ربح وخسارة السعر المقدّران هما (50,500 − 50,000) × 0.02 = 10 USDT. وإذا كان سعر العلامة 49,500 USDT بدلًا من ذلك، فسيكون ربح وخسارة السعر المقدّران للمركز نفسه −10 USDT. وفي مركز البيع ينعكس فرق السعر.
تتطلب الصيغة استخدام وحدة الكمية الصحيحة. إذا كان سجل الأوامر يستخدم العقود أو اللوتات، فطبّق أولًا مواصفات ذلك العقد؛ ولا تُدخل عدد العقود كما لو كان كمية BTC. يحدد وصف Bitget لـ USDT-M وUSDC-M عملة التسوية الخاصة بكل منهما. قد تكون نتائج Coin-M مقوّمة بعملة مشفرة وتتطلب حسابات مختلفة للعقود؛ وهذا المثال ليس صيغة لـ Coin-M.
لماذا يتغير الربح والخسارة عند إغلاق المركز؟
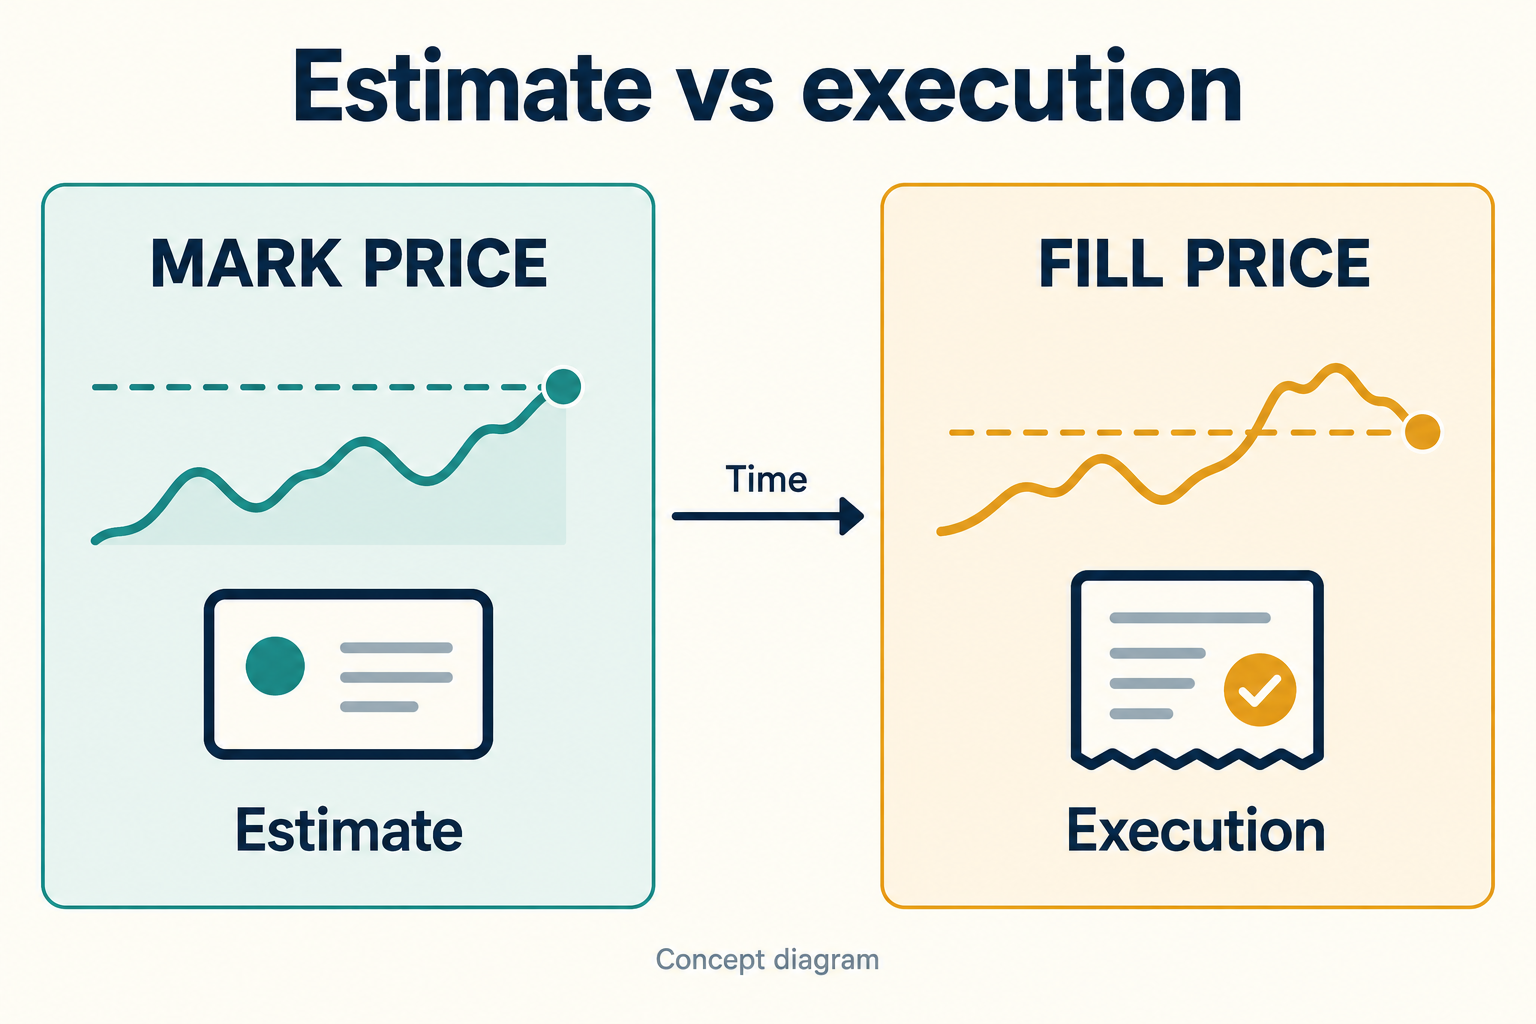
لا يُعد التقييم بسعر العلامة سعر تنفيذ مضمونًا. إذا أُغلق مركز الشراء الافتراضي البالغ 0.02 BTC بمتوسط تنفيذ 50,400 USDT بدلًا من سعر العلامة السابق البالغ 50,500، فإن ربح وخسارة سعر الإغلاق الإجمالي هو (50,400 − 50,000) × 0.02 = 8 USDT، قبل التكاليف. وينشأ الفرق البالغ 2 USDT هنا من مقارنة السعرين، وليس بالضرورة من رسم خفي.
يوضح دليل مصطلحات العقود الآجلة من Bitget أن الربح والخسارة غير المحققين المحسوبين بسعر العلامة لا يشملان عمومًا رسوم المعاملات والتمويل. ويذكر أيضًا أن تقديرات الآلة الحاسبة تستثني رسوم المعاملات الفعلية والتكاليف الأخرى. استخدم سجل التنفيذ المكتمل لتحديد سعر الخروج، لا معاينة سابقة من الآلة الحاسبة أو أمر إغلاق لم يُنفذ.
لماذا قد يحقق الربح نفسه نسبًا مختلفة للعائد على الاستثمار؟
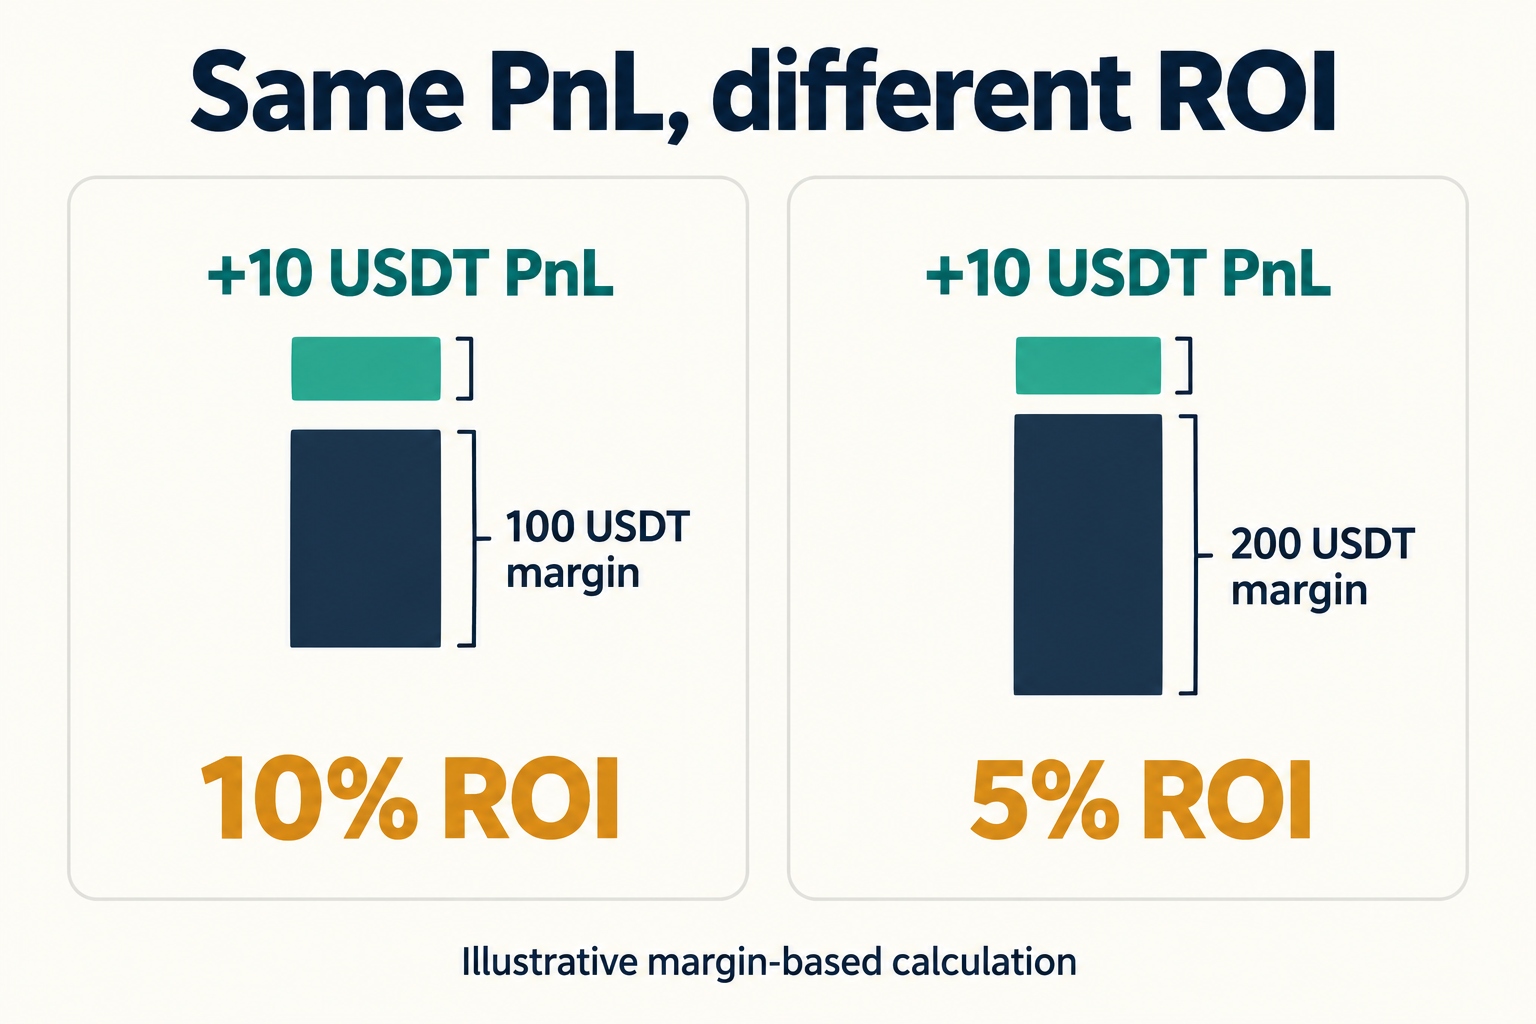
لا يمكن تفسير النسبة المئوية من دون معرفة مقامها. في مثال توضيحي مستند إلى الهامش، العائد على الاستثمار = الربح والخسارة ÷ الهامش المرجعي × 100. نتيجة قدرها 10 USDT مقارنةً بـ 100 USDT تساوي 10%؛ والنتيجة نفسها مقارنةً بـ 200 USDT تساوي 5%. لم يتغير مبلغ الربح.
| مقارنة افتراضية | الهامش المرجعي | العائد على الاستثمار التوضيحي |
|---|---|---|
| ربح وخسارة قدرهما 10 USDT | 100 USDT | 10% |
| ربح وخسارة قدرهما 10 USDT نفسها | 200 USDT | 5% |
لا تفترض أن إضافة الهامش ستؤدي بالضرورة إلى خفض النسبة إلى النصف في كل شاشة. فقد يستخدم المنتج الهامش الأولي أو مبلغًا مرجعيًا آخر محددًا أو منهجية أداء منفصلة. تحقق من شرح الحقل وسجّل كلا المدخلين قبل مقارنة لقطتي شاشة.
يظهر هذا التمييز في وثائق Bitget نفسها: إذ يصف إعلان العائد على الاستثمار للتداول بالنسخ الصادر في مايو 2024 مقامًا يستند إلى هامش المركز، بينما يعرّف مستند ترتيب ADL العائد على الاستثمار للمركز باستخدام القيمة المطلقة للمركز المحسوبة بمتوسط سعر الدخول. ويخدم هذان التعريفان غرضين مختلفين. لا ينبغي استخدام أي منهما ضمنيًا في كل شاشة لمركز عادي أو لأداء الحساب.
هل ينبغي ضرب ربح السعر في الرافعة المالية مرة أخرى؟
لا، ليس عندما تكون الكمية وحركة السعر محددتين بالفعل. في مثال 0.02 BTC، يؤدي فرق السعر البالغ 500 USDT بالفعل إلى 10 USDT. إن ضرب هذه النتيجة في إعداد الرافعة المالية مرة أخرى يعني احتساب التعرض مرتين. وإذا استُخدم إعداد مختلف للرافعة المالية لتحديد كمية أكبر، فإن تلك الكمية الأكبر تغير الحساب. يجب تقييم متطلبات الهامش ومخاطر التصفية بشكل منفصل؛ فارتفاع نسبة العائد على الاستثمار لا يجعل المركز أكثر أمانًا.
كيف توفّق بين الربح والخسارة الإجمالي وصافي النتيجة؟
ابدأ بربح وخسارة سعر الإغلاق، ثم أدرج الرسوم والقيود الدائنة المسجلة ذات الصلة، كلًا مرة واحدة بالضبط. يفصل دليل تكاليف الأوامر من Bitget رسوم التنفيذ عن تمويل العقود الدائمة، ويشير إلى أن فترات التمويل قد تختلف. لا يُغني افتراض معدل ثابت أو جدول كل ثماني ساعات عن مراجعة قيودك الفعلية.
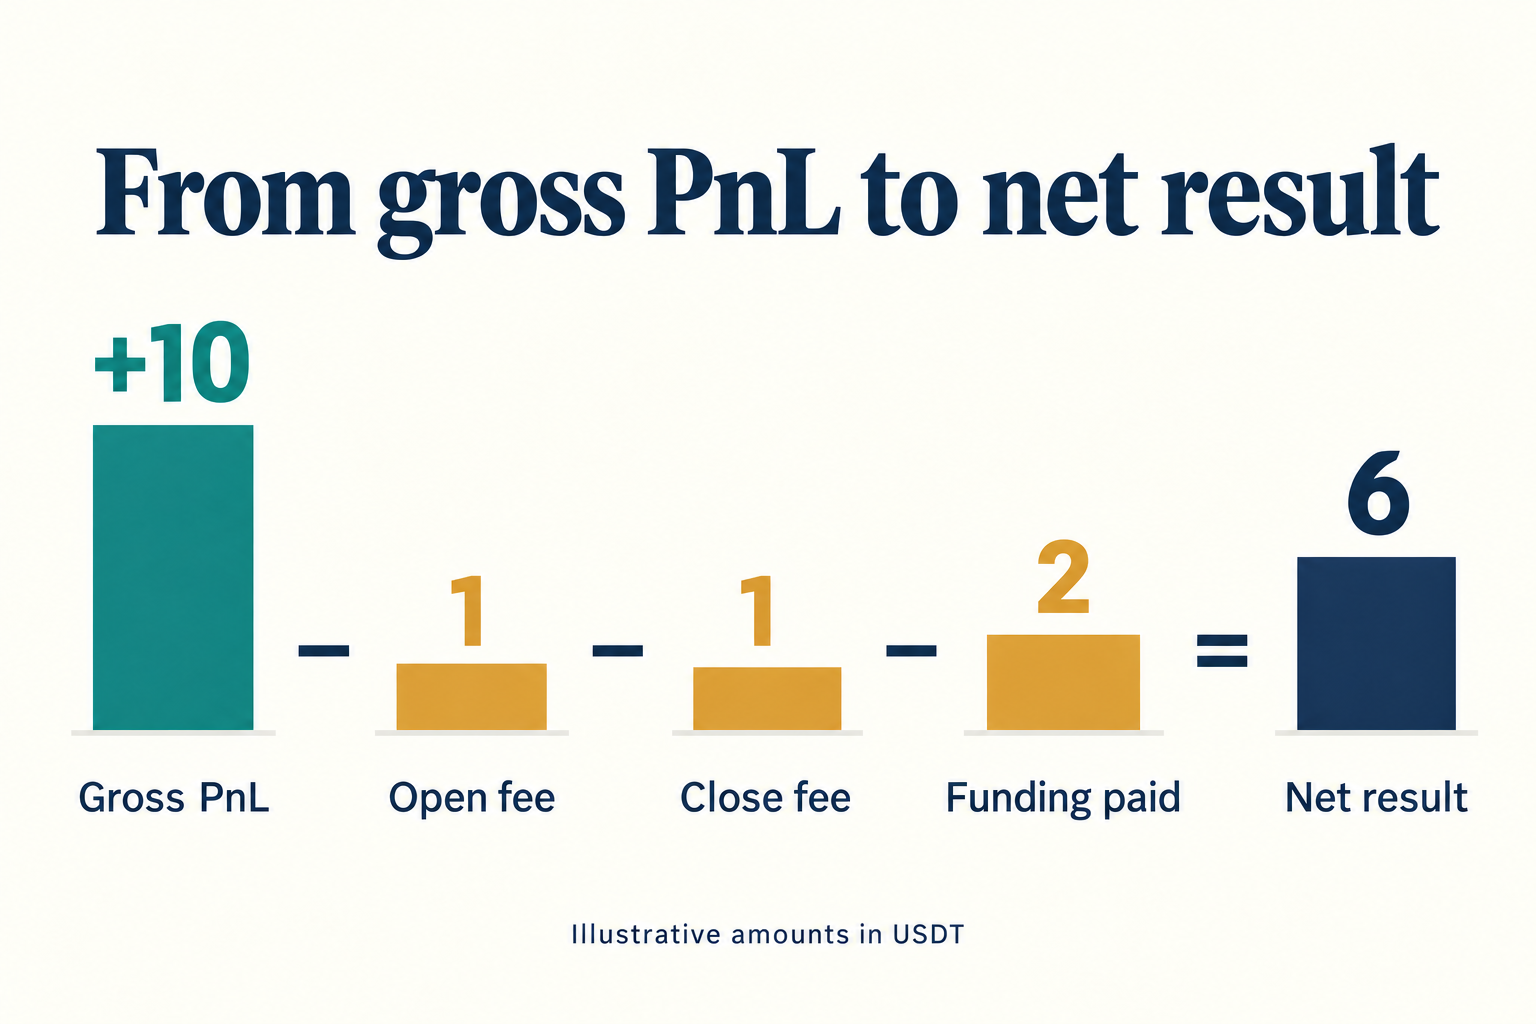
صافي النتيجة = ربح وخسارة سعر الإغلاق الإجمالي − رسوم الفتح − رسوم الإغلاق − التمويل المدفوع + التمويل المستلم
هذه معادلة مطابقة تستخدم المبالغ الموجبة للتكاليف والمتحصلات، ولا تعني أن كل عملية تصدير تستخدم هذه الإشارات. إذا كان عمود الرسوم يتضمن بالفعل خصمًا سالبًا، فأضف القيد بإشارته بدلًا من طرحه مرة أخرى. وإذا كان الربح والخسارة المحققان أو الخاصان بالمركز كما يظهران يتضمنان التكاليف بالفعل، فلا تخصم تلك التكاليف مرة ثانية.
دفتر حسابات توضيحي مستقل: يعطي ربح وخسارة إجمالي عند الإغلاق قدره 10 USDT، ورسوم فتح قدرها 1 USDT، ورسوم إغلاق قدرها 1 USDT، وتمويل مدفوع قدره 2 USDT الناتج 10 − 1 − 1 − 2 = 6 USDT. هذه مبالغ مفترضة مسجلة، وليست معدلات رسوم Bitget. وإذا كان التمويل بدلًا من ذلك متحصلًا قدره 2 USDT، فستكون النتيجة المقابلة 10 − 1 − 1 + 2 = 10 USDT. استخدم اصطلاح إشارات واحدًا ومتسقًا في جميع الحسابات.
ما الذي يتغير بعد الإغلاق الجزئي؟
قارن الكمية المغلقة بالنتيجة المحققة، والكمية المتبقية بالنتيجة غير المحققة المتبقية. لنفترض مثالًا افتراضيًا لمركز شراء خطي حجمه وحدتان، دخل عند 100 USDT لكل وحدة. يؤدي إغلاق وحدة واحدة عند 110 إلى تحقيق ربح سعري إجمالي قدره 10 USDT. وإذا قُيّمت الوحدة المتبقية بسعر 108، فسيكون ربحها السعري غير المحقق 8 USDT. ويبلغ عنصر السعر الإجمالي في تلك اللحظة 18 USDT قبل التكاليف، لا 10 ولا 8 ولا 20 USDT التي كان سيوحي بها تقدير سابق للمركز بأكمله عند 110.
يفترض هذا المثال عدم وجود بنود أخرى أو تعديل لمتوسط سعر الدخول، كما يفترض استخدام وحدات بسيطة من الأصل الأساسي. عند وجود إدخالات أو تخفيضات متعددة، أعد بناء عمليات التنفيذ الفعلية وطريقة المنصة المنطبقة لحساب متوسط سعر الدخول. ولا يُعد وضع علامة «معبأ جزئيًا» على الأمر دليلًا على إغلاق المركز بالكامل.
لماذا قد يختلف ربح وخسارة اليوم عن نتيجة صفقة واحدة؟
للمقياس الحسابي اليومي حد زمني، وقد يشمل مراكز أخرى. يشرح دليل الربح والخسارة من Bitget أن حساب ربح وخسارة اليوم يستخدم لقطة الأصول عند منتصف الليل بتوقيت UTC وصافي التحويلات الواردة. ويوافق منتصف الليل بتوقيت UTC الساعة 09:00 KST في التاريخ نفسه. لا ينبغي الخلط بين حد الحساب الموثق هذا ومنتصف الليل على هاتفك، ولا افتراض أنه يحدد كل تقرير في التطبيق.
في مثال مستقل لمسك الدفاتر، يؤدي رصيد حقوق الملكية الافتتاحي البالغ 1,000 USDT، وتحويل وارد قدره 200 USDT، ورصيد حقوق الملكية الختامي البالغ 1,210 USDT إلى تغير القيمة المعدل 1,210 − 1,000 − 200 = 10 USDT. إن وصف الزيادة الكاملة البالغة 210 USDT بأنها ربح تداول سيؤدي إلى احتساب التحويل خطأً. وإذا بقيت مراكز مفتوحة، فقد يظل تغير حقوق الملكية متضمنًا ربحًا وخسارة غير محققين؛ لذلك لا يمثل بالضرورة مكسبًا محققًا بالكامل أو قابلًا للسحب.
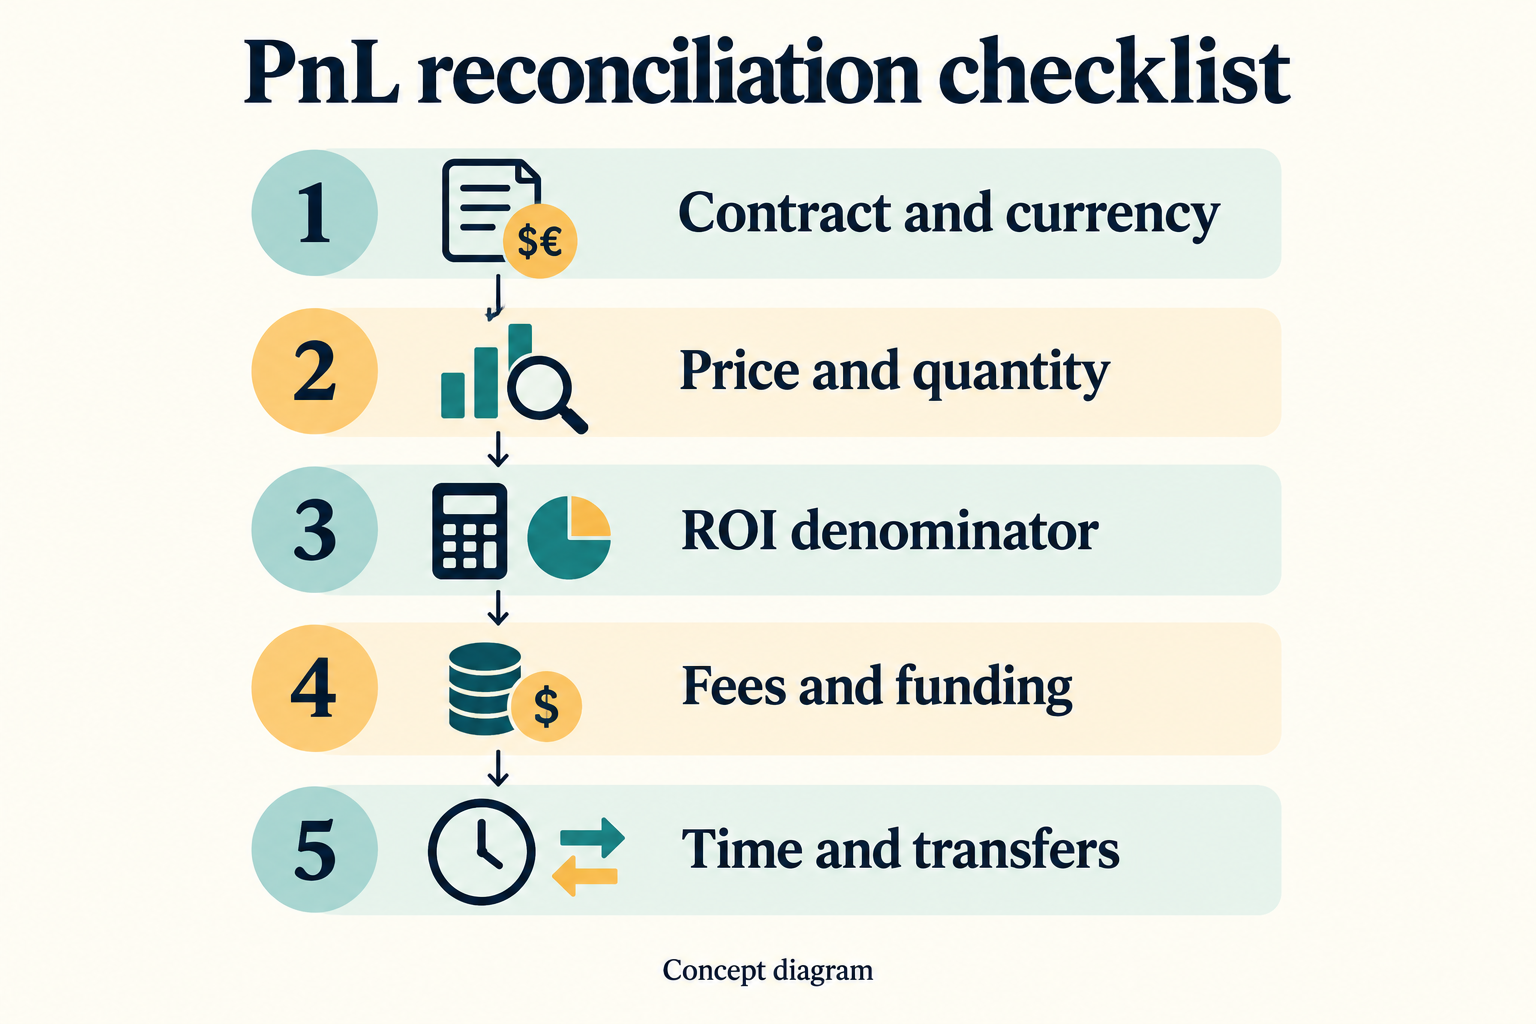
فحص من خمس خطوات عند عدم تطابق الأرقام
- حدّد النطاق. سجّل وضع الحساب، والعقد المحدد، والاتجاه، وعملة التسوية. افصل العقود الآجلة العادية عن التداول بالنسخ والبوتات.
- أعد بناء عنصر السعر. طابق متوسط سعر الدخول، وسعر الخروج المنفذ فعليًا، والكمية المغلقة، والكمية المتبقية. سجّل سعر العلامة والوقت المستخدمين لأي تقدير لمركز مفتوح.
- حدّد مدخلات العائد على الاستثمار. دوّن بسط الربح والخسارة ورأس المال المرجعي المذكور. لا تستنتج أيًا منهما من النسبة وحدها.
- طابق الرسوم والمبالغ الدائنة. حدّد رسوم الفتح والإغلاق وكل قيد تمويل تمت تسويته. وبيّن العناصر التي يشملها الإجمالي المعروض بالفعل لتجنب احتسابها مرتين.
- وحّد الفترة والحركات. استخدم المناطق الزمنية والنطاقات الزمنية المتطابقة؛ وافصل التحويلات والمراكز الأخرى وتغيرات أسعار الأصول عن الصفقة المحددة موضع التحقق.
تُميّز تعليمات تصدير بيانات الحساب من Bitget بين سجل الأوامر وسجل المعاملات. استخدم سجلات الأوامر لتفاصيل التنفيذ، وسجلات المعاملات لحركات الرصيد. حافظ على الحساب نفسه والفترة الزمنية نفسها في كلا الملفين المُصدَّرين. للاطلاع على سير العمل التفصيلي، راجع تصدير سجل معاملات وأوامر Bitget؛ ولإجراء عمليات تحقق خاصة بالتسوية، راجع رسوم التمويل وسجلها في Bitget.
إذا بقي فرق جوهري، فزوّد الدعم الرسمي بالعقد ونوع الحساب ومراجع الأوامر والطوابع الزمنية ذات الصلة والمنطقة الزمنية والكميات والمبالغ والعملة، إضافة إلى عملية حسابية موجزة. وضّح الفرق غير المفسر بدلًا من إرسال لقطة شاشة للعائد على الاستثمار وحدها. احجب التفاصيل الشخصية غير ذات الصلة، ولا ترسل مطلقًا كلمة مرور أو رمز المصادقة الثنائية أو سر واجهة برمجة التطبيقات أو عبارة استرداد المحفظة.
إجابات سريعة
هل يعني عائد بنسبة 10% على المركز أن حسابي بأكمله حقق مكسبًا بنسبة 10%؟
لا. فقد يكون رأس المال المرجعي لنسبة المركز أصغر بكثير من إجمالي حقوق الملكية في الحساب. قارن الربح والخسارة المطلقين بالفترة المناسبة للحساب والتحويلات والموجودات الأخرى قبل وصف العائد على الحساب.
هل يمكن أن ينتهي الربح والخسارة غير المحققان الإيجابيان بخسارة صافية؟
نعم. فقد يختلف سعر الخروج الفعلي عن التقييم السابق، وقد تتجاوز التكاليف المسجلة مكسبًا إجماليًا صغيرًا. تحقّق من النتيجة المنفذة والخصومات المشمولة قبل تقرير ما إذا كان التباين الظاهري خطأً.
هل يُعد حاسبة العقود الآجلة سجل التسوية النهائي؟
لا. فهو يحاكي افتراضات. استخدم الأوامر المنفذة وقيود الحساب المُسوّاة للمطابقة، واحتفظ بأي تعرض مفتوح متبقٍ على نحو منفصل.
إفصاح تحريري وإفصاح عن المخاطر: BitQED موقع معلومات مستقل وشريك تابع لـ Bitget، وليس Bitget نفسها. لا تضيف هذه المقالة أي رابط تابع للتسجيل أو التداول. تستند تعريفات المنتجات الواردة إلى الوثائق الرسمية؛ أما الأمثلة العملية وتسلسل التحقق فهما شروحات تعليمية مستقلة، وليسا اختبارًا موثقًا لحساب. تنطوي مشتقات العملات المشفرة على مخاطر السوق والرافعة المالية والتصفية والتنفيذ والحفظ والطرف المقابل والمخاطر التنظيمية. وقد تعرض قواعد الحساب ضمانات تتجاوز مركزًا فرديًا للخطر. يختلف توفر الوصول والشروط باختلاف الاختصاص القضائي والحساب. هذه معلومات عامة وليست نصيحة استثمارية أو قانونية أو ضريبية مخصصة.